
Pedir una tarjeta de crédito virtual por primera vez en México implica elegir un emisor (banco o fintech), reunir documentos básicos como tu INE y RFC, y completar un proceso 100% en línea que, en muchos casos, genera la tarjeta al instante. Antes de comenzar, conviene aclarar algo que no siempre queda claro: no todas las «tarjetas virtuales» son el mismo producto. Algunas son versiones digitales de una tarjeta física que llega después a tu domicilio; otras son productos nativos del entorno digital, sin plástico, diseñados para usarse desde una app.
A lo largo de este artículo encontrarás qué distingue a cada tipo de tarjeta virtual, qué documentos debes tener listos, un recorrido paso a paso del proceso de solicitud, las opciones disponibles en México y los hábitos de uso que protegen tanto tu dinero como tu historial crediticio desde el primer día.
Qué es una tarjeta de crédito virtual y en qué se diferencia de la física
Antes de iniciar cualquier solicitud, vale la pena entender qué tipo de producto estás pidiendo, porque no todas las tarjetas que se llaman «virtuales» funcionan igual.
Tarjeta virtual nativa vs. versión digital de una tarjeta física
Existen dos realidades distintas bajo el mismo nombre. La tarjeta virtual nativa es un producto 100% digital: no existe en plástico, tiene su propio número de 16 dígitos, fecha de vencimiento y CVV, y se gestiona por completo desde una app. Este modelo es el que ofrecen la mayoría de las fintechs en México.
La versión digital de una tarjeta física, en cambio, es la misma tarjeta de crédito con datos disponibles en la app del banco mientras el plástico llega a tu domicilio. En este caso, la tarjeta física sí existe y llega en días; la versión digital es un acceso anticipado. Este esquema es el que siguen instituciones como BBVA o HSBC con sus productos en línea.
Conocer esta diferencia importa porque define qué esperar: con una tarjeta virtual nativa no recibirás plástico, pero puedes usarla de inmediato en cualquier comercio digital. Con la versión digital de un banco, tendrás el plástico en casa en pocos días.
Para qué sirve y dónde puedes usarla
La tarjeta de crédito virtual está diseñada para compras en e-commerce, suscripciones de streaming, pagos en plataformas internacionales y cualquier transacción que no requiera presentar una tarjeta física. También es compatible con billeteras digitales como Google Pay y Apple Pay, lo que permite pagar en establecimientos físicos con el celular.
Algunas tarjetas virtuales nativas incluyen CVV dinámico, un código de seguridad que cambia cada cierto tiempo y reduce el riesgo de que alguien use tus datos en una compra no autorizada. Esta función la ofrecen varias fintechs como parte de sus características de seguridad.
Qué necesitas para pedir tu primera tarjeta de crédito virtual en México
Los requisitos varían según el emisor, pero existe un núcleo común que la mayoría de bancos y fintechs solicita para abrir una cuenta de crédito en México.
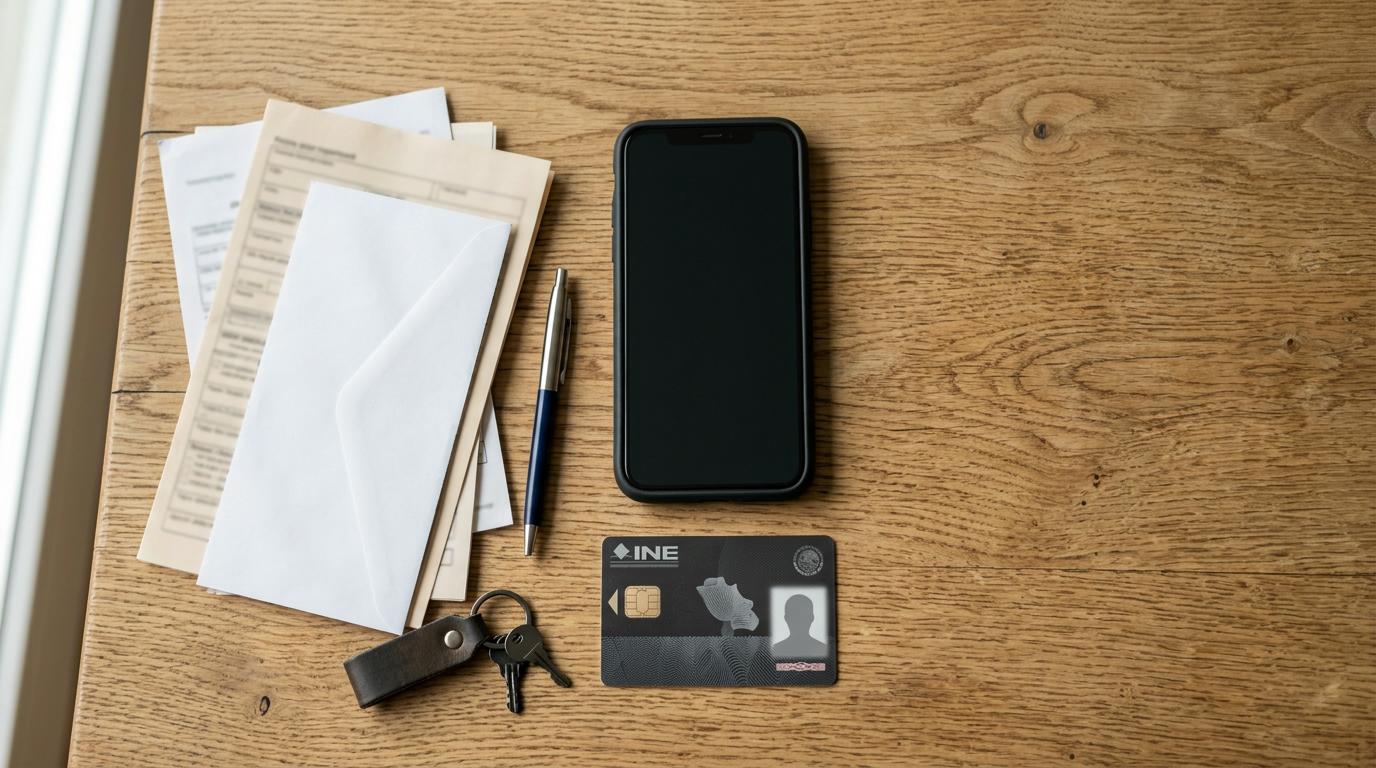
Los documentos y condiciones que suelen pedirte son:
- Ser mayor de 18 años
- INE vigente (por ambos lados)
- RFC con homoclave
- Correo electrónico activo
- Número de teléfono celular
- En algunos casos, comprobante de domicilio reciente
- Autorización para consultar tu historial en el Buró de Crédito
El punto del Buró de Crédito es clave si es tu primera tarjeta. Los bancos tradicionales suelen pedir un historial mínimo, lo que puede ser un obstáculo para quienes nunca han tenido un producto crediticio. Las fintechs, por su parte, con frecuencia ofrecen tarjetas diseñadas para perfiles sin historial previo, con límites de crédito iniciales más bajos que se pueden incrementar con el tiempo según el comportamiento de pago.
Si no tienes historial en el Buró, una tarjeta con límite bajo de una fintech puede ser el punto de partida para construirlo. No es un requisito tener historial para todas las opciones disponibles en el mercado mexicano, pero sí conviene saber qué tipo de emisor contempla ese perfil.
Cómo pedir tu tarjeta de crédito virtual paso a paso
El proceso de solicitud es similar entre la mayoría de los emisores, aunque los pasos específicos y los tiempos de respuesta varían. A continuación, el flujo general que sigue la mayor parte de las solicitudes en línea:
- Elige el emisor y descarga su app o ingresa a su sitio web oficial.
- Crea tu cuenta con datos personales básicos: nombre completo, correo electrónico y número de teléfono.
- Verifica tu identidad con fotografías de tu INE vigente y una selfie en tiempo real.
- Autoriza la consulta a tu historial en el Buró de Crédito.
- Revisa la oferta: el emisor te mostrará la línea de crédito disponible y las condiciones del producto (tasa, CAT, comisiones).
- Acepta los términos y firma de forma digital.
- Recibe los datos de tu tarjeta virtual en la app: número, fecha de vencimiento y CVV.
En muchos casos, la tarjeta virtual queda disponible en la app en cuanto se aprueba la solicitud, por lo que puedes usarla para compras en línea ese mismo día. Si el producto incluye tarjeta física, esta llegará a tu domicilio en un plazo que varía según el emisor, pero la versión digital no espera al plástico.
Opciones de tarjeta de crédito virtual disponibles en México
El mercado mexicano ofrece distintas alternativas según tu perfil financiero y lo que buscas en una tarjeta. Conocer las diferencias puede ayudarte a elegir la que mejor se ajuste a tu situación.
Bancos tradicionales con tarjeta digital
Instituciones como BBVA, HSBC y Santander ofrecen tarjetas de crédito con versión digital disponible en su app. En todos estos casos, el proceso de solicitud puede iniciarse en línea, aunque la evaluación crediticia puede tomar más tiempo y suele considerar el historial en el Buró de Crédito como parte del análisis.
La versión digital de estas tarjetas permite usarlas de inmediato tras la aprobación, mientras el plástico llega a domicilio. Algunos de estos productos no tienen anualidad y ofrecen beneficios como puntos o meses sin intereses en compras seleccionadas.
Fintechs con tarjeta virtual nativa
Las fintechs han ampliado el acceso al crédito para perfiles que los bancos tradicionales no siempre atienden. Opciones como Nubank y RappiCard operan con un modelo 100% digital: no hay sucursales, el proceso es por app y la tarjeta virtual queda lista tras la aprobación.
Como es el caso de Mercado Pago, algunas fintechs ofrecen tarjetas de crédito sin anualidad, con proceso de solicitud desde la app y funciones de seguridad como el control de límites y las notificaciones por cada movimiento. Este tipo de productos puede ser una alternativa a considerar para quienes buscan su primera tarjeta de crédito con un proceso 100% digital y sin trámites en sucursal.
Al comparar opciones, conviene revisar el CAT (Costo Anual Total), la tasa de interés, las comisiones por uso en el extranjero y los beneficios adicionales de cada producto. No existe una opción que funcione igual para todas las personas: la mejor elección depende del uso que le darás y de tu situación financiera actual.
Cómo usar tu tarjeta de crédito virtual con seguridad desde el primer día
Tener una tarjeta de crédito virtual implica adoptar hábitos que protegen tanto el dinero como el historial crediticio que estás construyendo. Desde el primer uso, hay prácticas que marcan la diferencia:
- CVV dinámico: si tu tarjeta lo tiene, el código de seguridad cambia cada ciertos minutos, lo que dificulta que terceros usen tus datos en compras no autorizadas.
- Límites de gasto: muchas apps permiten configurar un tope de gasto por periodo. Ajustarlo a tu presupuesto real reduce el riesgo de sobreendeudarte.
- Notificaciones en tiempo real: activa los avisos de cada transacción para detectar cualquier cargo no reconocido en el momento en que ocurre.
- No compartas los datos de tu tarjeta por mensajes, correo electrónico ni llamadas telefónicas, sin importar quién los solicite.
- Congela tu tarjeta desde la app si detectas una operación sospechosa. La mayoría de las apps de fintechs y bancos permiten hacerlo en segundos.
- Paga antes de la fecha de corte: cubrir el saldo total antes de que venza el periodo evita que se generen intereses y mantiene tu historial en buenas condiciones.
Construir un historial crediticio positivo desde la primera tarjeta podría abrirte el acceso a mejores productos financieros en el futuro: líneas de crédito más altas, tasas más bajas o productos hipotecarios. No es un resultado garantizado, pero el comportamiento de pago puntual es uno de los factores que los emisores consideran al evaluar nuevas solicitudes.
Preguntas frecuentes sobre cómo pedir una tarjeta de crédito virtual
¿Puedo pedir una tarjeta de crédito virtual sin historial en Buró de Crédito?
Algunas fintechs ofrecen tarjetas diseñadas para perfiles sin historial previo, con límites de crédito iniciales más accesibles. Los bancos tradicionales suelen requerir al menos un historial mínimo en el Buró. Obtener una primera tarjeta con límite bajo puede ser el punto de partida para construir ese historial desde cero.
¿La tarjeta de crédito virtual tiene los mismos costos que una tarjeta física?
Depende del emisor. Muchas tarjetas virtuales, sobre todo las de fintechs, no tienen anualidad. Sin embargo, pueden aplicar comisiones por transacciones en moneda extranjera o por retiros en cajero. Antes de contratar, conviene revisar el CAT y las condiciones específicas del producto.
¿Cuánto tiempo tarda en aprobarse una tarjeta de crédito virtual?
En fintechs, el proceso puede resolverse en minutos tras completar el formulario y la verificación de identidad. En bancos tradicionales, la evaluación crediticia puede tomar más tiempo. En ambos casos, la tarjeta virtual suele quedar disponible en la app en cuanto se aprueba la solicitud.
¿Puedo usar mi tarjeta de crédito virtual para compras internacionales?
La mayoría de las tarjetas virtuales aceptan pagos en sitios internacionales. Antes de usarla en el extranjero o en tiendas de otros países, conviene verificar si el emisor aplica comisiones por tipo de cambio y confirmar que opera con redes internacionales como Visa o Mastercard.
¿Qué pasa si me roban los datos de mi tarjeta virtual?
El CVV dinámico reduce el riesgo porque el código cambia de forma periódica. Desde la app es posible congelar la tarjeta de inmediato para detener cualquier cargo adicional. Si ya se registraron cargos no reconocidos, el siguiente paso es reportarlos al emisor para iniciar un proceso de aclaración.
Si buscas una tarjeta de crédito virtual con un proceso 100 % digital en México, la app de Mercado Pago podría ser una opción para explorar. Puedes conocer más sobre la tarjeta de crédito sin anualidad y revisar sus características.
El proceso de solicitud se completa desde la app, sin necesidad de acudir a una sucursal. Revisar las condiciones directamente en la app te permitirá evaluar si esta opción se ajusta a tu perfil y a lo que necesitas en este momento.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Mercado Lending, S.A. de C.V. ofrece productos de crédito, los cuales están sujetos a aprobación y aplican restricciones. Para mayor información de los requisitos de contratación, consulta las Preguntas Frecuentes de la Tarjeta de Crédito, y el CAT. CAT PROMEDIO 121.3% Sin IVA. Tasa Variable. Vigencia de la oferta al 5 de junio del 2025. Cálculo realizado el 5 de marzo de 2025. Tasa anual de interés promedio del 82.1%, comisión anual $0 Sin IVA.