
Organizar las finanzas con ingresos variables no depende de ganar más, sino de tener un sistema que funcione en cualquier mes, sin importar si llegaron $8,000 o $25,000. Quienes trabajan como freelancers, comisionistas, conductores de apps, meseros o reciben remesas saben que el problema real no es técnico: es conductual. El mayor riesgo no es el mes bajo, sino el mes bueno, cuando el dinero disponible lleva a gastar como si ese nivel fuera permanente.
En este artículo encontrarás cómo calcular tu base financiera real, cómo construir un presupuesto flexible por escenarios, qué dos fondos de reserva necesitas tener (y por qué son distintos), cómo evitar la trampa psicológica del mes de bonanza, y qué hacer con tus obligaciones fiscales si trabajas por tu cuenta en México.
El primer paso: calcular tu base financiera real con ingresos variables
El error más común al presupuestar con ingresos variables es tomar el promedio general como punto de partida. Si en los últimos seis meses ganaste entre $7,000 y $22,000, tu promedio puede ser $14,500, pero eso no significa que ese dinero llegará todos los meses.
El ingreso base es un número más conservador: el promedio de tus tres o cuatro meses más bajos del año. Ese es el único número válido para decidir cuánto comprometer en renta, servicios o pagos de deuda. Todo lo que supere esa cifra es excedente, no ingreso ordinario.
Estos son los pasos para calcularlo:
- Reúne tus ingresos reales de los últimos 6 a 12 meses (estados de cuenta, transferencias, registros propios).
- Ordénalos de menor a mayor.
- Toma los tres o cuatro meses con cifras más bajas.
- Calcula el promedio de esos meses.
- Ese resultado es tu ingreso base para compromisos fijos.
Por ejemplo, si tus meses más bajos fueron $7,200, $8,500 y $7,800, tu ingreso base sería de $7,833. Ese es el techo que no debes superar al contratar renta, servicios o cuotas de deuda.
Cuando llegue un mes con $18,000, la diferencia de $10,167 es excedente. Ese dinero tiene reglas distintas, y más adelante verás cómo asignarlo antes de que se gaste solo.
Presupuesto por escenarios: planifica para tres versiones de tu mes
En lugar de un presupuesto único que se rompe en los meses difíciles, quienes tienen ingresos variables pueden construir tres versiones del mismo mes según el nivel de ingresos que llegue.
Escenario mínimo: cubre lo que no puede fallar
Este escenario aplica cuando los ingresos del mes se acercan o están por debajo de tu ingreso base. El objetivo es cubrir solo lo que no tiene margen de negociación.
- Renta o hipoteca
- Alimentos básicos
- Transporte para trabajar
- Pago mínimo de deudas activas
- Servicios indispensables (agua, luz, internet si es herramienta de trabajo)
En este escenario, el ocio, las suscripciones no esenciales y los gastos personales se pausan sin culpa. No es un castigo, es el sistema funcionando como fue diseñado.
Escenario estándar: tu ritmo de vida habitual
Este escenario aplica cuando los ingresos superan el mínimo pero no llegan a un mes excepcionalmente bueno. Aquí se agregan los gastos que forman parte de tu vida cotidiana.
- Todo lo del escenario mínimo
- Ocio moderado (salidas, entretenimiento)
- Ahorro regular (un porcentaje fijo de lo que entró)
- Gastos personales y de cuidado personal
- Aportación al colchón de regularización o fondo de emergencia
Escenario de bonanza: optimiza sin inflar tu estilo de vida
Cuando llega un mes con ingresos por encima de tu promedio habitual, la prioridad no es gastar más, sino avanzar más en tus metas.
- Todo lo del escenario estándar
- Ahorro acelerado hacia metas específicas (viaje, equipo, fondo de emergencia)
- Pago anticipado de deudas
- Reinversión en tu actividad o negocio
La clave de este sistema es decidir a qué escenario pertenece el mes al inicio, cuando el dinero acaba de entrar, no cuando ya se fue la mitad. Esa decisión temprana cambia por completo el resultado.
Dos fondos que toda persona con ingresos variables necesita tener
Quienes tienen ingresos variables necesitan dos tipos de reserva distintos, y confundirlos puede dejarte desprotegido justo cuando más los necesitas.
El fondo de emergencia: tu red de seguridad ante imprevistos
El fondo de emergencia existe para gastos que no se pueden prever: una enfermedad, la reparación del auto, la pérdida repentina de un cliente importante. Para quienes tienen ingresos fijos, la recomendación suele ser de tres a seis meses de gastos. Para quienes tienen ingresos variables, la meta debe ser de seis a doce meses, porque la incertidumbre es mayor y los períodos sin ingresos pueden extenderse más.
Este fondo no se toca para cubrir un mes bajo. Eso tiene otra solución.
El colchón de regularización: el puente entre meses buenos y meses bajos
El colchón de regularización funciona como un sueldo propio: en los meses de bonanza, una parte del excedente va a este fondo. En los meses bajos, ese fondo completa la diferencia para que puedas cubrir tus gastos del escenario estándar sin recurrir a deuda.
Una forma de verlo: el fondo de emergencia es el paracaídas para caídas inesperadas; el colchón de regularización es el amortiguador para el camino irregular de todos los días. Son herramientas distintas y deben estar en cuentas separadas para no mezclarlas.
La construcción de ambos puede ser progresiva. Primero, acumula uno o dos meses en el colchón de regularización para tener un respiro inmediato. Luego, destina una parte del excedente al fondo de emergencia hasta alcanzar la meta de seis meses. Con el tiempo, los dos fondos se construyen en paralelo.
La trampa del mes bueno: el error conductual que más afecta las finanzas variables
Imagina este escenario: llega un mes con ventas excepcionales, el trabajo fluyó y el dinero entró con más holgura de lo habitual. La respuesta natural es celebrar, actualizar el teléfono, salir más, comprar algo que estabas posponiendo. Nada de eso está mal por sí solo. El problema es lo que ocurre después: cuando el siguiente mes vuelve a ser bajo, el nivel de gasto ya se normalizó y la reducción se siente como una pérdida, no como un ajuste.
Este fenómeno tiene nombre: inflación de estilo de vida (o lifestyle inflation). El cerebro tiende a tomar el nivel de consumo reciente como el nuevo estándar, y cualquier reducción activa una sensación de privación aunque el gasto siga siendo razonable. A esto se suma el sesgo de disponibilidad: cuando el dinero está en la cuenta, la percepción es que se puede gastar, sin considerar los meses que vienen.
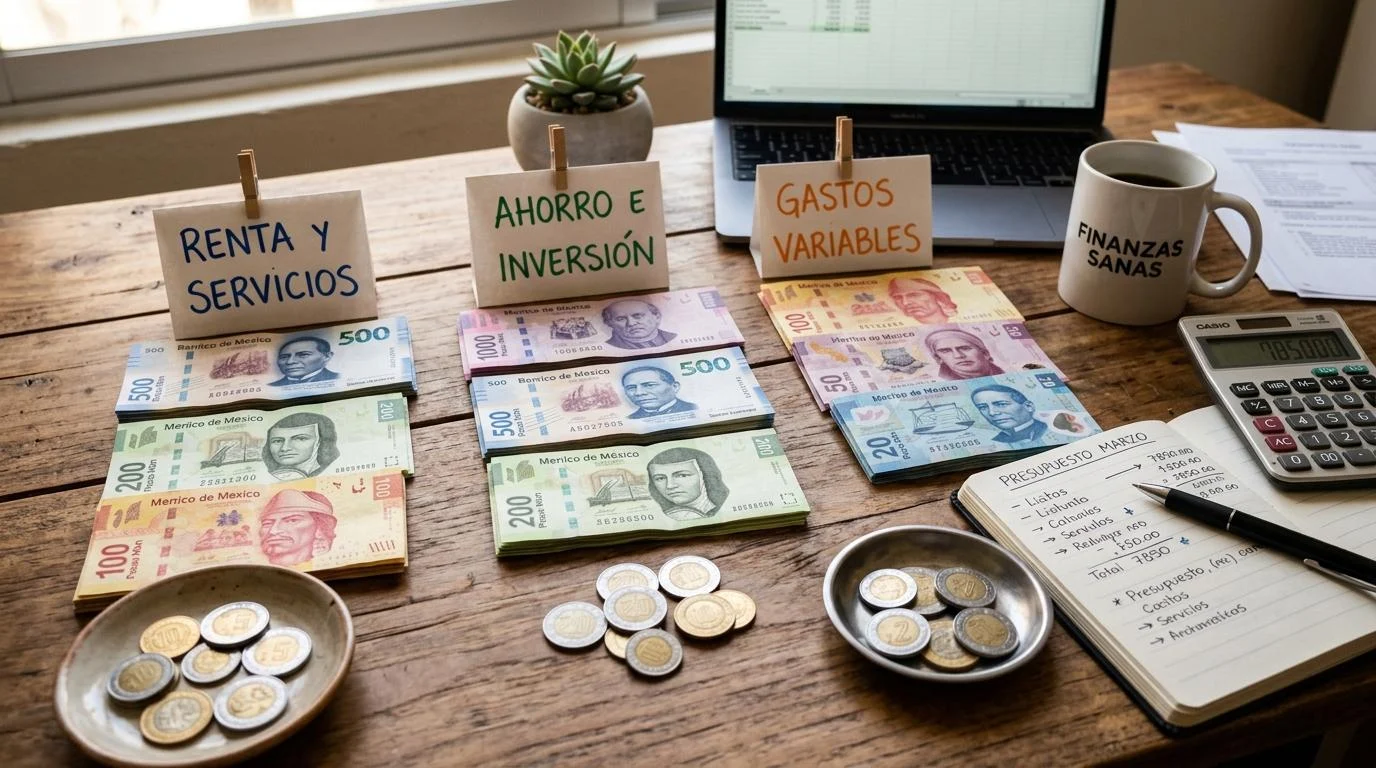
La estrategia más efectiva para neutralizarlo es la regla del excedente con destino previo. Antes de que llegue el dinero extra, ya debe tener una asignación clara:
- Un porcentaje al colchón de regularización
- Un porcentaje al fondo de emergencia
- Un porcentaje a una meta financiera concreta (deuda, ahorro, reinversión)
- Un porcentaje libre para gastar sin culpa
El orden importa: primero se asigna, luego se gasta lo que queda. No al revés.
Algunas apps de finanzas personales y cuentas digitales permiten separar el dinero en diferentes destinos desde el momento en que entra. Por ejemplo, en el caso de Mercado Pago, la app permite hacer transferencias al instante hacia otras cuentas, lo que facilita aplicar esta separación de forma casi automática al recibir cada pago.
Impuestos y obligaciones fiscales: lo que no puedes ignorar si trabajas por tu cuenta
Si tienes ingresos variables porque trabajas de forma independiente en México, ya sea como persona física con actividad empresarial o bajo el Régimen Simplificado de Confianza (RESICO), los impuestos no son opcionales. Ignorarlos no los hace desaparecer: genera adeudos, recargos y multas del SAT que pueden complicar seriamente tu situación financiera.
La estrategia más práctica es la provisión inmediata: en el momento en que entra cada pago, separar el porcentaje correspondiente a impuestos en una cuenta distinta, antes de contarlo como dinero disponible. Los porcentajes varían según tu régimen y nivel de ingresos (pueden ir desde el 1% hasta más del 20% en algunos casos), por lo que vale la pena conocer tu situación fiscal con precisión.
Llevar un registro ordenado de las facturas que emites y de los gastos deducibles de tu actividad puede reducir tu carga fiscal de forma considerable. Una persona contadora o una herramienta de facturación confiable puede marcar una diferencia importante en lo que terminas pagando al SAT.
Algunas buenas prácticas para personas con ingresos variables en México:
- Emite factura por cada ingreso, sin excepción.
- Guarda los comprobantes de gastos relacionados con tu actividad (son deducibles).
- Revisa tus declaraciones mensuales para no acumular adeudos.
- Separa el dinero de impuestos desde el primer día del mes, no al final.
Con los impuestos al día, el dinero que tienes disponible es realmente tuyo. Sin esa claridad, cualquier sistema financiero que construyas puede verse afectado por una obligación fiscal que no contemplaste.
Preguntas frecuentes sobre finanzas con ingresos variables
¿Cómo puedo ahorrar si mis ingresos cambian cada mes?
La clave está en ahorrar por porcentaje, no por monto fijo. Si decides guardar el 10% de lo que entre cada mes, en un mes de $8,000 ahorrarás $800 y en uno de $20,000 ahorrarás $2,000. El hábito se mantiene aunque el monto cambie. Lo más importante es separar ese porcentaje al momento de recibir el ingreso, antes de cualquier gasto.
¿Qué hago si un mes mis ingresos son insuficientes para cubrir mis gastos fijos?
Para eso existe el colchón de regularización: complementar el mes bajo con lo acumulado en meses buenos. Si aún no tienes ese colchón, aplica el escenario mínimo del presupuesto y pospón los gastos del escenario estándar. Recurrir a crédito de alto costo como solución recurrente solo traslada el problema al mes siguiente con intereses.
¿Cuánto debería tener en mi fondo de emergencia si mis ingresos son variables?
La recomendación para ingresos variables es entre seis y doce meses de gastos fijos, más que para ingresos fijos, porque la incertidumbre es mayor. Si esa cifra parece lejana, construye el fondo de forma progresiva: primero llega a tres meses, luego a seis, luego a doce. Cada etapa ya ofrece protección real.
¿Puedo aplicar la regla 50/30/20 si no gano lo mismo cada mes?
Sí, con una adaptación: los porcentajes se aplican sobre lo que realmente entró ese mes, no sobre un monto fijo. En un mes bajo, los montos serán menores, pero las proporciones se mantienen. Esta flexibilidad la hace más útil que un presupuesto de cantidades fijas para quienes tienen ingresos variables.
¿Cómo separo mis finanzas personales de las de mi negocio o actividad independiente?
Una cuenta exclusiva para los ingresos de tu actividad es el punto de partida. Desde ahí, transfiere un «sueldo fijo» mensual a tu cuenta personal, definido con base en tu ingreso base calculado. Lo que queda en la cuenta de la actividad cubre gastos operativos, impuestos y reinversión. Esta separación te da claridad sobre cuánto vive el negocio y cuánto vives tú.
Tener un sistema claro para manejar el dinero con ingresos variables no requiere herramientas complejas, sino constancia y una estructura que se adapte a cada mes. Si quieres empezar a aplicar la separación de dinero por destinos desde el momento en que entra, la app de Mercado Pago puede ser un punto de partida útil: permite hacer transferencias al instante y organizar el dinero con agilidad, lo que facilita aplicar la regla del excedente con destino previo sin complicaciones adicionales.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh