
Quien busca cómo planear su retiro empezando temprano necesita saber, antes que nada, que el factor más poderoso no es el monto que aportas cada mes, sino cuándo empiezas. Gracias al interés compuesto, el dinero que inviertes hoy genera rendimientos que, a su vez, generan más rendimientos con el paso del tiempo. El resultado: quien empieza a los 25 puede aportar bastante menos cada mes que quien empieza a los 35 y aun así llegar a la misma meta. El primer paso concreto es definir cuánto dinero necesitarás al jubilarte y luego construir una estrategia por capas que combine tu AFORE, instrumentos de inversión complementarios y un hábito de ahorro constante.
A lo largo de este artículo encontrarás el impacto real del tiempo en el ahorro para el retiro, con ejemplos en pesos mexicanos que muestran la diferencia entre empezar a los 25 y a los 35 años. También verás cómo calcular tu meta financiera, qué instrumentos existen en México para el ahorro de largo plazo y los pasos para armar tu plan desde cero. Al final, se incluyen los errores más comunes que pueden frenar tu avance y respuestas a las preguntas más frecuentes sobre el tema.
El costo real de esperar: por qué el tiempo importa más que el monto
Muchas personas posponen la planeación del retiro porque sienten que el monto que pueden aportar hoy es demasiado pequeño para que valga la pena. Sin embargo, esa lógica pasa por alto el efecto del interés compuesto, que transforma incluso aportaciones modestas en un capital considerable si el horizonte de tiempo es suficientemente largo.
Para hacerlo concreto, considera este escenario: una persona con una meta de retiro de 3 millones de pesos a los 65 años, con una tasa de rendimiento anual estimada del 8%. La diferencia entre empezar a los 25 y empezar a los 35 es notable:
- Empezando a los 25 años (40 años de horizonte): se requeriría una aportación aproximada de 1,400 pesos mensuales para alcanzar esa meta.
- Empezando a los 35 años (30 años de horizonte): la aportación mensual necesaria sube a cerca de 3,350 pesos para llegar al mismo objetivo.
- Empezando a los 40 años (25 años de horizonte): el monto mensual requerido se acerca a los 5,500 pesos.
Esperar diez años puede más que duplicar el esfuerzo mensual. La diferencia no se explica por la disciplina ni por el ingreso, sino por el tiempo que el dinero tiene para trabajar por sí solo. Cada peso que aportas hoy no solo crece con el rendimiento del año siguiente, sino que ese rendimiento también genera rendimientos en los años posteriores, y así de forma sucesiva. Con el tiempo, la mayor parte del capital acumulado no proviene de tus aportaciones directas, sino de los rendimientos generados sobre rendimientos anteriores.
Ese es el verdadero costo de esperar: no es solo el dinero que dejas de aportar, sino el potencial de crecimiento que nunca llegas a activar.
Cómo calcular cuánto necesitas para tu retiro en México
Antes de elegir instrumentos o abrir cuentas, conviene tener una cifra meta en mente. Sin un número concreto, es difícil saber si vas por buen camino o si necesitas ajustar tu estrategia.
Define el estilo de vida que quieres mantener
El punto de partida no es una fórmula, sino una imagen. Piensa en cómo quieres vivir durante tu retiro: ¿en la misma vivienda o en otro lugar?, ¿con viajes frecuentes o con una vida más tranquila?, ¿cuánto destinarías a salud, alimentación y actividades personales?
No se trata de predecir el futuro con precisión, sino de construir una primera versión ajustable. Para ordenarlo, conviene separar los gastos base (vivienda, salud, alimentos, servicios) de los gastos deseados (viajes, pasatiempos, apoyo a familiares). Esa distinción te ayudará a identificar cuánto necesitas como mínimo y cuánto más querrías tener disponible.
Estima tu meta financiera con la regla del 70-80%
Una referencia que utilizan con frecuencia los especialistas en finanzas personales es proyectar entre el 70% y el 80% del ingreso mensual actual como el ingreso que necesitarás durante el retiro. La lógica es que algunos gastos disminuyen al jubilarse (transporte, ropa de trabajo, hipoteca ya pagada), pero otros aumentan, sobre todo los relacionados con la salud.
Para traducir ese porcentaje a una cifra total, puedes multiplicar el gasto anual proyectado por el número de años de retiro que estimas. Por ejemplo: si proyectas un gasto mensual de 20,000 pesos durante el retiro, eso equivale a 240,000 pesos al año. Multiplicado por 25 años de retiro, la meta total sería de 6 millones de pesos.
La inflación puede erosionar el poder adquisitivo de esa cifra con el tiempo, por eso conviene revisar la meta cada año y ajustarla según el comportamiento real de los precios y los cambios en tu estilo de vida.
Instrumentos para planear tu retiro empezando temprano en México
En México existen varios instrumentos diseñados para el ahorro de largo plazo, y la estrategia más robusta suele combinar más de uno. Conocer qué ofrece cada opción puede ayudarte a decidir cuáles se ajustan mejor a tu situación.
AFORE: la base obligatoria que ya tienes
La AFORE (Administradora de Fondos para el Retiro) es el sistema de ahorro obligatorio para trabajadores formales en México. Desde tu primer empleo formal, el IMSS o el ISSSTE asignan una cuenta individual a tu nombre donde se depositan aportaciones del patrón, del gobierno y tuyas. El problema es que esas aportaciones obligatorias, por sí solas, suelen ser insuficientes para sostener el estilo de vida deseado durante el retiro.
La buena noticia es que puedes hacer aportaciones voluntarias, que además son deducibles de impuestos. Para localizar tu AFORE o revisar tu saldo, puedes usar AforeWeb o la app AforeMóvil, ambas disponibles en México sin costo.
Plan Personal de Retiro (PPR): ahorro con beneficio fiscal
Un Plan Personal de Retiro es un instrumento voluntario que ofrecen aseguradoras, casas de bolsa y otras instituciones financieras. Su principal ventaja es fiscal: las aportaciones pueden deducirse del impuesto sobre la renta, lo que reduce la carga tributaria del año en curso mientras construyes tu fondo de largo plazo. El SAT establece límites para esta deducción, por lo que conviene verificar los montos vigentes antes de contratar.
El PPR no sustituye a la AFORE, sino que la complementa. Mientras la AFORE acumula las aportaciones laborales, el PPR puede funcionar como una capa adicional de ahorro con beneficios fiscales que la AFORE no ofrece por sí sola.
Fondos indexados y ETFs: inversión complementaria de largo plazo
Los fondos indexados y los ETFs (fondos cotizados en bolsa) son instrumentos que replican el comportamiento de un índice de mercado, como el S&P 500 o el IPC de la Bolsa Mexicana de Valores. Su principal atractivo es el bajo costo: al no requerir gestión activa, las comisiones (conocidas como expense ratio) suelen ser considerablemente menores que las de los fondos administrados de forma activa.
Para quienes empiezan temprano, el horizonte largo de inversión puede hacer que este tipo de instrumentos sea una opción a considerar, ya que los ciclos del mercado tienen más tiempo para recuperarse. Antes de invertir, conviene comparar las comisiones entre distintas opciones disponibles en casas de bolsa o apps de inversión en México.
La combinación de instrumentos depende del perfil de riesgo, el horizonte de tiempo y los objetivos de cada persona. No existe una fórmula única que funcione para todos.
Pasos para armar tu plan de retiro desde cero si empiezas temprano
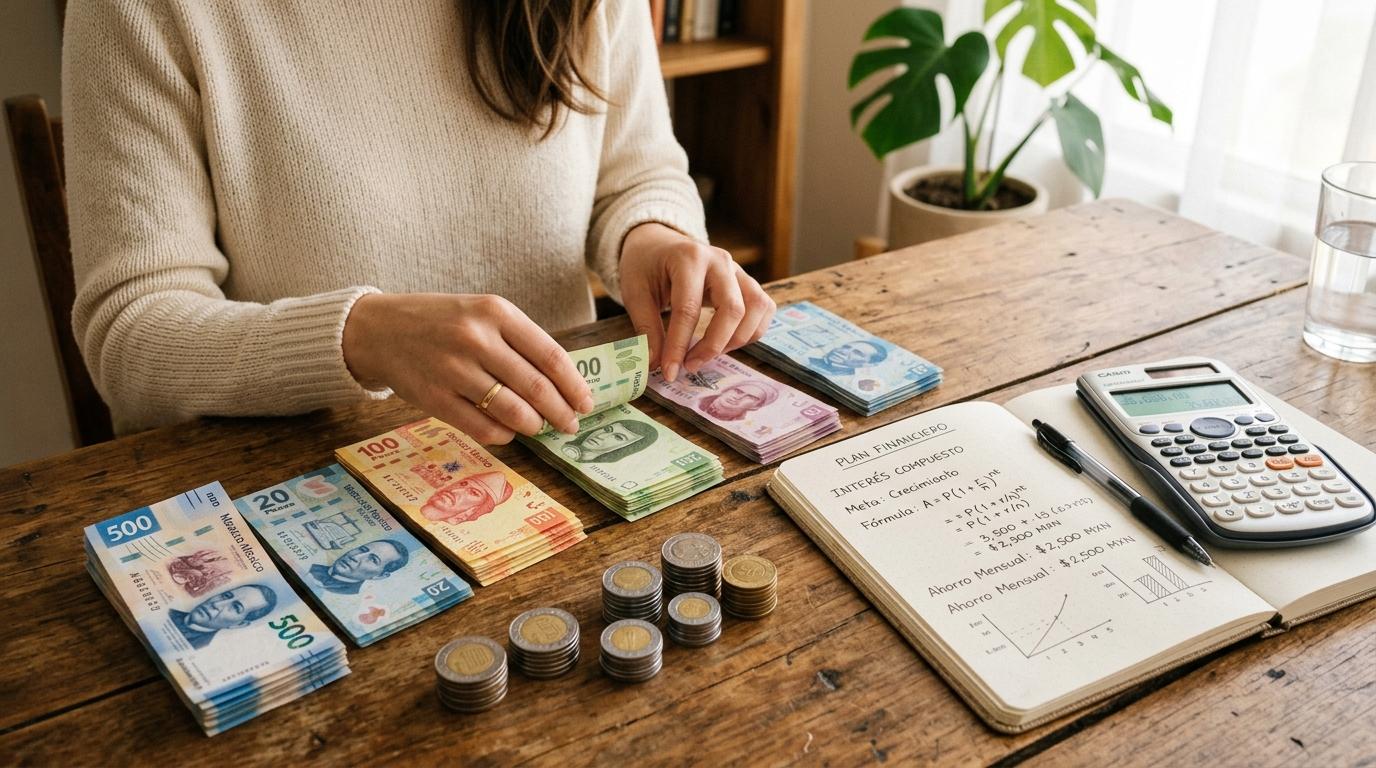
Tener claridad sobre los instrumentos disponibles es el primer paso, pero la diferencia la hace la acción concreta. Estos cinco pasos te ofrecen un punto de partida ordenado para construir tu plan de retiro desde cero.
- Revisa y activa tu AFORE. Localiza tu cuenta en AforeWeb o AforeMóvil, verifica el saldo acumulado y activa las aportaciones voluntarias si aún no lo has hecho. Si trabajas de forma independiente, puedes afiliarte de forma voluntaria al sistema.
- Define tu meta financiera de retiro. Aplica la regla del 70-80% de tu ingreso actual para estimar el gasto mensual proyectado durante el retiro. Multiplica ese gasto anual por el número de años que estimas vivir después de jubilarte para obtener una cifra meta en pesos.
- Elige instrumentos complementarios según tu perfil. Con la meta en mente, evalúa si un PPR, fondos indexados o ETFs se ajustan a tu tolerancia al riesgo y tu horizonte de tiempo. Puedes combinar más de uno según tu situación.
- Automatiza tus aportaciones. Configura transferencias de forma periódica hacia tus instrumentos de ahorro e inversión para que el proceso ocurra sin depender de una decisión mensual. La automatización reduce la fricción y hace que el hábito sea más sostenible.
- Revisa y ajusta tu estrategia cada año. Actualiza tu meta según cambios en tu ingreso, la inflación o tu estilo de vida proyectado. Conforme te acerques a la edad de retiro, también conviene revisar el nivel de riesgo de tus inversiones.
Estos pasos son un punto de partida, no una receta rígida. Lo que genera resultados a largo plazo es la consistencia: aportar de forma regular, incluso montos pequeños, y mantener la estrategia activa con el paso del tiempo.
Errores que pueden frenar tu plan de retiro y cómo evitarlos
Incluso con la mejor intención, ciertos patrones pueden ralentizar la acumulación del fondo de retiro. Identificarlos con anticipación puede marcar una diferencia significativa en el resultado final.
- Depender solo de las aportaciones obligatorias de la AFORE. Las aportaciones que se hacen por ley cubren un porcentaje limitado del ingreso y, en la mayoría de los casos, no alcanzan para sostener el estilo de vida deseado durante el retiro.
- Retirar los fondos de la AFORE ante una necesidad de corto plazo. Hacerlo interrumpe el efecto del interés compuesto y puede reducir de forma considerable el capital acumulado al momento de jubilarse.
- No ajustar la estrategia de inversión conforme cambia el horizonte disponible. Un portafolio adecuado a los 30 años puede no serlo a los 55. Conforme se acerca la edad de retiro, reducir la exposición al riesgo suele ser una decisión prudente.
- Ignorar el impacto de la inflación al calcular la meta de retiro. Una cifra que parece suficiente hoy podría tener un poder adquisitivo menor en 30 o 40 años si no se actualiza con regularidad.
- Posponer el inicio porque el monto disponible parece insuficiente. Aportar 500 o 1,000 pesos al mes puede parecer poco, pero empezar con ese monto hoy genera más capital a largo plazo que esperar a tener una cantidad mayor en el futuro.
Conocer estos patrones no garantiza evitarlos por completo, pero sí permite tomar decisiones más informadas en cada etapa del camino.
Preguntas frecuentes sobre cómo planear tu retiro empezando temprano
¿A qué edad conviene empezar a planear el retiro en México?
No existe una edad mínima obligatoria, pero empezar entre los 20 y los 30 años permite aprovechar al máximo el horizonte de inversión y el efecto del interés compuesto. Quienes empiezan a los 35 o 40 también pueden construir un fondo sólido, aunque requerirán aportaciones mensuales mayores para alcanzar la misma meta. El principio central es que cada año de retraso puede elevar el esfuerzo mensual necesario de forma considerable.
¿Cuánto dinero necesito ahorrar para retirarme en México?
Depende del estilo de vida deseado, la edad a la que planeas jubilarte y los años de retiro que estimas. Una referencia común es proyectar entre el 70% y el 80% del ingreso actual como gasto mensual durante el retiro. Multiplicar ese gasto anual por 25 o 30 años ofrece una estimación del capital total requerido, aunque conviene ajustar esa cifra con el tiempo para considerar la inflación.
¿Qué es un Plan Personal de Retiro y en qué se diferencia de la AFORE?
La AFORE es el sistema obligatorio de ahorro para el retiro, administrado por entidades reguladas por la CONSAR, al que acceden los trabajadores formales en México. Un PPR es un instrumento voluntario que ofrecen aseguradoras y casas de bolsa, con beneficios fiscales adicionales que la AFORE no contempla. Ambos pueden complementarse: la AFORE como base y el PPR como una capa adicional de ahorro con ventajas fiscales.
¿Puedo planear mi retiro si trabajo de forma independiente o informal en México?
Quienes trabajan de forma independiente no tienen acceso automático a una AFORE, pero pueden afiliarse de forma voluntaria al sistema. También tienen la opción de abrir un PPR o invertir en fondos indexados y ETFs a través de casas de bolsa o apps de inversión disponibles en México. La clave está en construir una estrategia propia que no dependa de un empleador.
¿Qué pasa con mi AFORE si cambio de trabajo o dejo de cotizar?
El saldo acumulado en la AFORE no desaparece al cambiar de empleo. La cuenta es individual y permanece activa independientemente del empleador. Si dejas de cotizar, las aportaciones obligatorias se detienen, pero el saldo sigue generando rendimientos. Además, puedes continuar haciendo aportaciones voluntarias aunque no estés cotizando de forma activa en ese momento.
Construir el hábito del ahorro no requiere empezar con grandes cantidades, sino con constancia. Una forma de dar el primer paso es usar herramientas que faciliten la automatización del ahorro en el día a día. Por ejemplo, la app de Mercado Pago permite hacer transferencias de forma periódica y hacer crecer el dinero disponible en cuenta, lo que puede ser un punto de partida útil para quienes quieren desarrollar el hábito antes de abrir instrumentos más especializados como un PPR o fondos indexados. Si quieres explorar esas opciones, puedes descargar la app de Mercado Pago y revisar las funciones disponibles para tu dinero.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh