
Para definir metas financieras realistas, el proceso tiene cuatro pasos clave: conocer tu situación actual (ingresos, gastos y deudas), clasificar tus objetivos por horizonte de tiempo, darles forma concreta con el método SMART y establecer un sistema de seguimiento que funcione. El error más frecuente es saltarse el diagnóstico inicial y fijar metas «al aire», sin saber cuánto dinero tienes disponible cada mes para destinarles. Eso las condena desde el inicio.
A lo largo de este artículo encontrarás cómo calcular tu margen de maniobra mensual, cómo organizar tus objetivos por plazos, cómo aplicar el método SMART con ejemplos en pesos mexicanos, qué hacer cuando el plan necesita ajustarse y qué herramientas puedes usar para darle seguimiento sin perder el hilo.
El primer paso para definir metas financieras: conoce tu punto de partida
Antes de escribir una sola meta, necesitas saber con qué dinero cuentas de verdad. Este diagnóstico inicial es lo que separa las metas que se cumplen de las que se abandonan al segundo mes.
Calcula tu margen de maniobra mensual
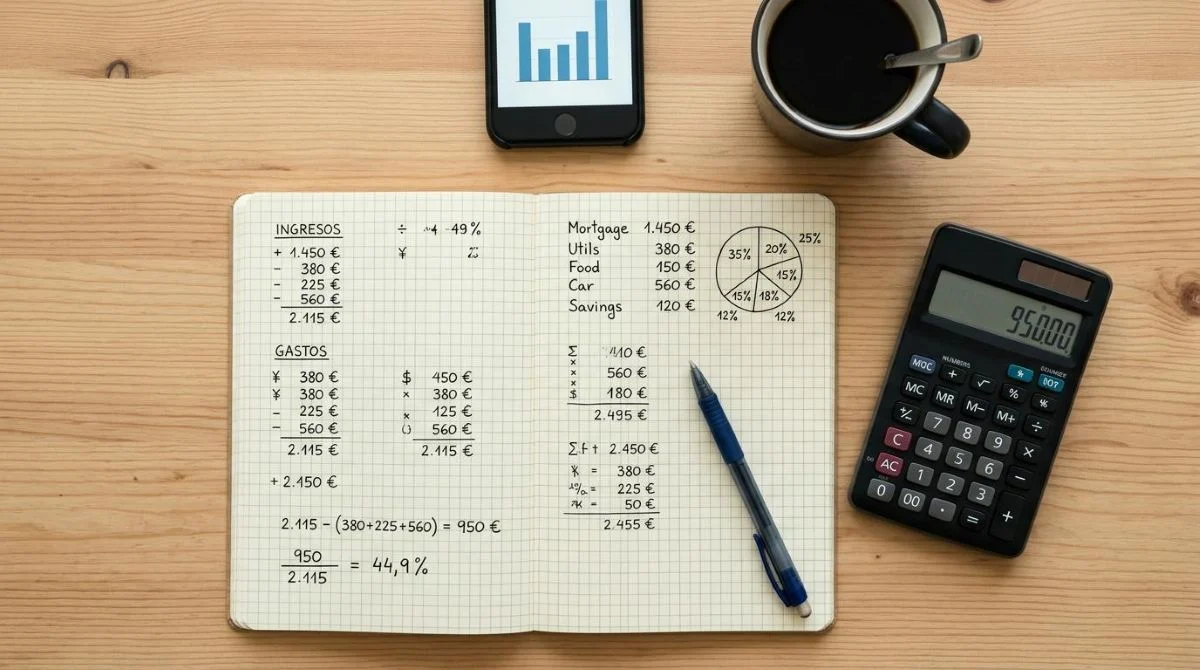
El margen de maniobra mensual es el dinero que te queda después de cubrir todos tus gastos fijos y variables. Para calcularlo, resta de tus ingresos netos los gastos que no puedes evitar (renta, servicios, transporte, alimentación) y los que varían pero son recurrentes (entretenimiento, salidas, suscripciones).
Por ejemplo, si tus ingresos netos son $18,000 pesos y tus gastos suman $13,500, tu margen real es de $4,500 pesos al mes. Ese es el dinero con el que puedes construir metas. La regla 50/30/20 puede servir como punto de referencia orientador: destinar el 50% a necesidades, el 30% a gastos personales y el 20% al ahorro y las metas. Sin embargo, cada situación es distinta, y lo más útil es partir de tus propios números.
El fondo de emergencia: la base que no puede faltar
Antes de cualquier otra meta, el fondo de emergencia debe ser la prioridad. Su objetivo es cubrir entre tres y seis meses de gastos básicos para que un imprevisto, como la pérdida de empleo o un gasto médico, no te obligue a endeudarte.
Más allá de lo financiero, contar con ese colchón genera una estabilidad emocional que cambia la forma en que tomas decisiones con el dinero. Cuando sabes que tienes un respaldo, dejas de actuar desde la urgencia y puedes planificar con más claridad.
Revisa tu nivel de deuda antes de fijar cualquier meta
El ratio de endeudamiento te indica qué porcentaje de tu ingreso bruto destinas al pago de deudas. Por lo general, los pagos de deuda no deberían superar el 30-35% de ese ingreso. Si estás por encima de ese umbral, es una señal de que liquidar deudas debe ser parte central de tu plan.
En el caso de deudas con tasas de interés altas, como las de tarjetas de crédito, suele ser más conveniente liquidarlas antes de ahorrar para otras metas. El costo de esa deuda puede superar con creces cualquier rendimiento que obtendrías ahorrando en paralelo.
Cómo clasificar tus metas financieras por horizonte de tiempo
Organizar tus objetivos según el tiempo que tienes para alcanzarlos te ayuda a distribuir el ahorro con más inteligencia y a mantener la motivación en cada etapa.
Los tres horizontes temporales son:
- Corto plazo (hasta 1 año): fondo de emergencia, liquidar una tarjeta de crédito, ahorrar para un gasto específico como una reparación del hogar o un curso corto.
- Mediano plazo (1 a 5 años): enganche de un auto, estudios de especialización, un viaje importante, empezar un negocio pequeño.
- Largo plazo (más de 5 años): retiro, compra de vivienda, educación universitaria de hijos o hijas.
Un concepto útil para priorizar entre estas metas es el costo de oportunidad: elegir destinar dinero a una meta implica posponer otra. Reconocer eso no es pesimismo, sino claridad. Te ayuda a decidir con conciencia en lugar de intentar avanzar en todas las direcciones al mismo tiempo sin progresar en ninguna.
Trabajar metas en los tres horizontes al mismo tiempo es posible si tu margen de maniobra lo permite. En ese caso, lo recomendable es distribuir el ahorro mensual entre ellas según la urgencia y la importancia de cada una, en lugar de concentrar todo el esfuerzo en una sola.
Método SMART: cómo darle forma concreta a cada meta financiera
El método SMART convierte una intención vaga en un objetivo con número, fecha y plan de acción. Aplicarlo a tus metas financieras es lo que hace que dejen de ser deseos y se conviertan en compromisos con tu futuro.
Específica y medible: define el monto y el propósito con precisión
Una meta específica y medible tiene nombre, cifra y propósito claro. «Quiero ahorrar más» no es una meta; «quiero reunir $30,000 pesos para el enganche de un auto en 18 meses» sí lo es.
Una vez que tienes esa claridad, puedes crear tus propios KPIs personales: cuánto llevas ahorrado en este momento versus cuánto deberías llevar según el avance del plazo. Esa comparación te dice si vas bien o si necesitas ajustar algo.
Alcanzable y relevante: contrasta la meta con tu margen real
Una meta alcanzable es aquella cuyo ahorro mensual requerido cabe dentro de tu margen de maniobra sin comprometer gastos esenciales. Si la meta de $30,000 en 18 meses requiere ahorrar $1,667 pesos al mes y tu margen es de $4,500, es alcanzable. Si tu margen fuera de $1,200, tendrías dos opciones: reducir el monto objetivo o extender el plazo.
Que la meta sea relevante significa que conecta con algo que importa de verdad en tu vida, no con lo que crees que deberías querer. Una meta que no tiene ese vínculo emocional pierde fuerza ante el primer obstáculo.
Con plazo definido: calcula cuánto necesitas ahorrar cada mes
El plazo es lo que transforma una meta en un plan de acción. La fórmula es sencilla: monto total ÷ número de meses = ahorro mensual necesario. Si quieres reunir $24,000 pesos en 12 meses, necesitas ahorrar $2,000 pesos cada mes.
Tener una fecha concreta activa un compromiso psicológico diferente al de una meta abierta. Cuando sabes que el 31 de diciembre es tu punto de llegada, cada mes cobra un significado distinto.
Qué hacer cuando tus metas financieras necesitan ajustarse
La vida cambia, y un buen plan financiero debe poder cambiar con ella. Un gasto inesperado, una reducción de ingresos o una nueva prioridad no tienen por qué desmantelar todo lo que construiste.
Ante un mes con gastos imprevistos, la respuesta no es abandonar la meta sino redistribuir. Si ese mes solo puedes destinar la mitad de lo planeado al ahorro, ajusta sin culpa y recupera el ritmo el mes siguiente. Perder un mes no significa perder la meta.
Cuando hay un cambio de ingreso, ya sea una reducción o un aumento, el primer paso es recalcular el margen de maniobra y actualizar el ahorro mensual posible. Si el ingreso bajó, puedes extender el plazo o reducir el monto objetivo. Si subió, puedes acelerar el avance o activar una meta que estaba en lista de espera.
Cuando aparece una nueva meta urgente, como un gasto médico importante o una oportunidad de negocio, no es necesario tirar el plan existente. Puedes integrarla de forma temporal, redirigiendo una parte del ahorro hacia ella durante algunos meses, y luego retomar el ritmo original.
Un recurso práctico es incluir un margen de corrección del 10% sobre el monto objetivo de cada meta. Si quieres reunir $20,000 pesos, fíjate como meta $22,000. Ese colchón absorbe las desviaciones sin que sientas que fallaste.
Revisar el plan cada tres meses no debilita el compromiso: lo fortalece. Esa revisión te permite detectar lo que funciona, corregir lo que no y mantener las metas alineadas con tu situación real.
Herramientas para darle seguimiento a tus metas financieras
Tener un sistema de seguimiento convierte el plan en algo vivo. No importa si es digital o analógico: lo que importa es que lo uses con regularidad.
Algunas opciones concretas para el contexto mexicano:
- Google Sheets con la fórmula de Valor Futuro (VF): esta función te permite proyectar cuánto habrás acumulado al final del plazo si ahorras una cantidad fija cada mes. Es una forma visual y accesible de ver el avance proyectado sin necesidad de conocimientos contables.
- Apps de gestión de presupuesto: existen varias aplicaciones disponibles en México orientadas al control de gastos y al seguimiento de metas de ahorro. Muchas ofrecen categorías personalizables y alertas que ayudan a mantener el hábito.
- Método analógico: una tabla en papel o en un pizarrón visible con el progreso de cada meta tiene un valor psicológico que las apps no siempre replican. Ver el avance de forma física, con colores o marcas propias, refuerza la motivación de forma tangible.
- Apps como la de Mercado Pago, por ejemplo, permiten organizar el dinero en la cuenta y destinar montos específicos a distintos objetivos, lo que puede apoyar el seguimiento de metas de ahorro a corto y mediano plazo de forma práctica desde el celular.
La herramienta ideal es la que realmente se usa. La consistencia en la revisión importa más que la sofisticación del sistema: una hoja de papel revisada cada semana supera a cualquier app que se abre una vez y se olvida.
Preguntas frecuentes sobre cómo definir metas financieras realistas
¿Cuántas metas financieras puedo tener al mismo tiempo?
No hay un número fijo: depende de tu margen de maniobra mensual. Lo recomendable es tener al menos una meta activa por horizonte temporal (corto, mediano y largo plazo). Si el presupuesto es ajustado, prioriza una o dos metas activas y deja las demás en lista de espera hasta que el margen lo permita.
¿Qué diferencia hay entre una meta financiera y un presupuesto?
El presupuesto es la herramienta que organiza tus ingresos y gastos mes a mes. La meta financiera es el destino al que quieres llegar con ese dinero. Ambos se complementan: sin un presupuesto claro, es muy difícil saber cuánto puedes destinar a una meta cada mes.
¿Qué pasa si no logro cumplir una meta en el plazo que me propuse?
No significa que la meta fracasó. Puedes ajustar el plazo, reducir el monto o analizar qué impidió cumplirla para planificar mejor la siguiente etapa. Lo más importante es no abandonar la meta, sino renegociarla con tu realidad actual.
¿Debo pagar mis deudas antes de empezar a ahorrar para otras metas?
Depende del costo de la deuda. Las deudas con tasa de interés alta conviene liquidarlas antes de ahorrar para otras metas. Para deudas de bajo costo, como un crédito hipotecario, es posible ahorrar en paralelo. El fondo de emergencia es la excepción: construirlo aunque haya deudas, para evitar endeudarse más ante imprevistos.
¿Cómo sé si una meta financiera es realista o no?
Divide el monto total entre el número de meses disponibles y compara ese resultado con tu margen de maniobra mensual. Si el ahorro requerido supera lo disponible, la meta necesita ajuste de plazo o de monto. Una meta es realista cuando el ahorro mensual necesario cabe en tu presupuesto sin comprometer gastos esenciales.
Tener claridad sobre tus metas financieras es el primer paso, pero necesitas un lugar donde ese dinero trabaje de forma ordenada. Si quieres empezar a organizar tu ahorro de forma concreta, apps como la de Mercado Pago te permiten separar montos para distintos objetivos desde tu celular, lo que puede ser un primer paso práctico para poner en marcha el plan que construiste con este artículo.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh