
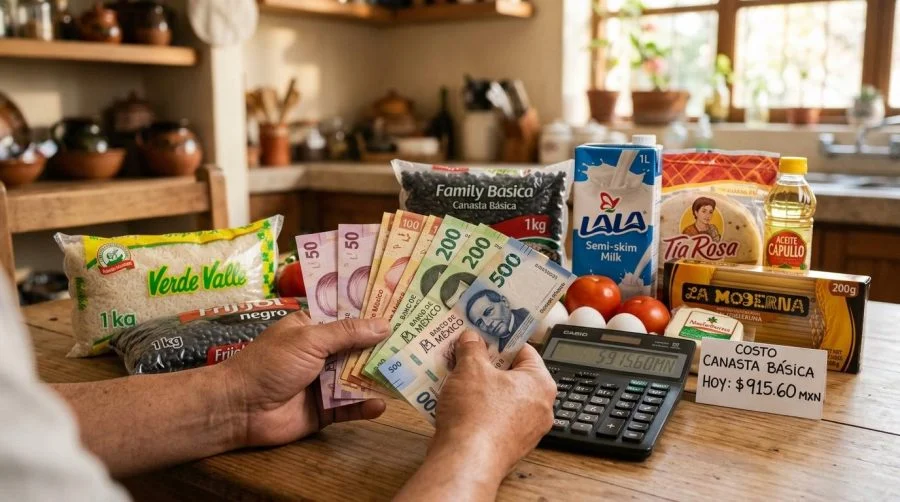
Si sientes que tu dinero «ya no alcanza igual» aunque ganes lo mismo que antes, no es una ilusión: la inflación reduce tu poder adquisitivo de forma continua, incluso cuando el dinero está quieto en una cuenta. Cada año que los precios suben sin que tu saldo crezca al mismo ritmo, puedes comprar menos con la misma cantidad de pesos.
En este artículo encontrarás cómo se mide la inflación en México, la matemática concreta detrás de esa pérdida, qué ocurre en tres escenarios cotidianos donde el dinero no se mueve y qué opciones existen para proteger el valor de lo que ahorras.
Qué mide la inflación y por qué importa en tu bolsillo
Antes de entender cómo la inflación erosiona tu dinero, conviene saber con qué instrumentos se mide en México y qué dice cada uno sobre tu vida diaria.
El IPC y la canasta básica: el termómetro del costo de vida
El indicador oficial en México es el INPC (Índice Nacional de Precios al Consumidor), publicado por el INEGI de forma quincenal. Este índice rastrea el cambio de precio de una canasta de bienes y servicios representativos: alimentos, transporte, vivienda, salud y otros rubros que las personas consumen con regularidad.
La lógica es concreta: si esa canasta costaba $10,000 en enero y al año siguiente cuesta $10,400, la inflación anual fue del 4%. Lo que esto significa en la práctica es que $10,000 guardados sin ningún rendimiento solo compran, al cabo de un año, lo equivalente a $9,600 de hoy.
Inflación subyacente: la señal de largo plazo que pocos leen
Junto al INPC existe la inflación subyacente, un indicador que el INEGI y el Banco de México (Banxico) monitorean con atención. A diferencia del índice general, excluye los precios de energía y alimentos agropecuarios, que suelen fluctuar por factores estacionales o externos.
La inflación subyacente muestra la tendencia estructural de los precios, no los picos temporales. Si este indicador sube de forma sostenida, la presión sobre los precios no es pasajera. Para quienes toman decisiones de ahorro o inversión, esta distinción ayuda a entender si el alza de precios que sienten en el día a día tiene raíces profundas o es transitoria.
La matemática detrás de cómo la inflación erosiona tu dinero
Entender los números detrás de la inflación permite ver con claridad cuánto vale realmente lo que guardas, más allá del saldo que muestra tu cuenta.
Tasa nominal vs. tasa real: el rendimiento que no siempre es ganancia
Cuando una cuenta ofrece un rendimiento del 3% anual, ese porcentaje es la tasa nominal: lo que el saldo crece en números. Pero si la inflación ese año fue del 5%, la tasa real es aproximadamente -2%. Eso significa que, aunque el saldo subió, el dinero perdió poder de compra.
Esta relación se conoce como la ecuación de Fisher y se puede expresar de forma accesible así: tasa real ≈ tasa nominal menos inflación. Cuando el resultado es negativo, el saldo crece en pesos, pero cada peso compra menos que antes.
El efecto compuesto negativo: cómo se acumula la pérdida con el tiempo
El efecto más silencioso de la inflación no es el de un año, sino el acumulado. Con una inflación del 4% anual sostenida durante 10 años, $100,000 pesos de hoy conservarían el mismo saldo nominal, pero su poder adquisitivo real caería a cerca de $67,000.
Esto ocurre porque la pérdida se acumula sobre sí misma: el 4% del segundo año no aplica sobre $100,000 sino sobre el valor ya erosionado del primero. El tiempo no suaviza el efecto, lo amplifica. Aquí radica la diferencia entre ver el saldo bancario y entender lo que ese saldo realmente puede comprar.
Qué le pasa a tu dinero cuando lo dejas quieto: el costo de no actuar
Saber cuánto cuesta no hacer nada con el dinero es, quizás, la información más útil para empezar a tomar decisiones con más criterio. Hay tres escenarios que muchas personas en México reconocen:
- Efectivo en casa. El dinero guardado en un cajón pierde valor al ritmo exacto de la inflación. Si la inflación anual es del 4%, $5,000 en efectivo tendrán el poder de compra de $4,800 al año siguiente, sin que nadie haya tocado ese dinero.
- Cuenta de cheques sin intereses. El efecto es idéntico al del efectivo. El saldo no cambia, pero los precios sí. El resultado es la misma erosión, aunque el dinero esté en una institución financiera.
- Cuenta con rendimiento menor a la inflación. Si la cuenta genera un 2% anual y la inflación es del 5%, el dinero crece en papel pero sigue perdiendo poder adquisitivo. La pérdida real es menor que en los dos casos anteriores, pero existe.
Conocer este costo no implica que todas las personas deban tomar las mismas decisiones. Cada situación financiera es distinta. Pero entender el punto de partida, cuánto pierde el dinero quieto, es lo que permite evaluar opciones con información real.
Estrategias que podrían proteger el valor de tu dinero ante la inflación
No existe una fórmula única para protegerse de la inflación, pero hay opciones que históricamente han ayudado a preservar -y en algunos casos aumentar- el poder adquisitivo del dinero.
Activos que históricamente han superado la inflación
Ciertos activos han tendido, en el largo plazo, a crecer por encima de la inflación. Entre los más accesibles para alguien que comienza:
- Fondos indexados de acciones. Permiten invertir en una canasta diversificada de empresas con montos bajos. Su rendimiento histórico en horizontes de 10 años o más ha superado la inflación en la mayoría de los mercados, aunque no garantiza resultados futuros.
- FIBRAs (Fideicomisos de Infraestructura y Bienes Raíces). Son el equivalente mexicano a los fondos de bienes raíces y cotizan en la Bolsa Mexicana de Valores. Ofrecen exposición al sector inmobiliario sin necesidad de comprar una propiedad.
- Oro y materias primas. Históricamente funcionan como refugio ante la inflación, aunque su precio puede ser volátil en el corto plazo.
Antes de considerar cualquiera de estas opciones, conviene evaluar el horizonte de tiempo, la tolerancia al riesgo y consultar fuentes confiables o asesoría financiera.
Instrumentos indexados: bonos y cuentas vinculadas a la inflación
En México, el gobierno federal emite los Udibonos, instrumentos de deuda cuyo valor se ajusta con el INPC. Esto significa que el capital no pierde poder adquisitivo en términos reales: si la inflación sube, el valor del bono sube con ella. Se pueden adquirir a través de CETES Directo, la plataforma del gobierno mexicano que permite invertir en instrumentos gubernamentales desde montos accesibles.
Para quienes buscan opciones más inmediatas, conviene comparar el rendimiento de las cuentas disponibles con la inflación vigente. Por ejemplo, apps como Mercado Pago ofrecen cuentas donde el dinero puede generar ganancias desde el primer peso, aunque siempre es útil contrastar ese rendimiento con la tasa de inflación actual para saber si el resultado es positivo en términos reales.
Ninguna de estas opciones elimina el riesgo por completo. La clave está en comparar el rendimiento nominal con la inflación antes de decidir dónde colocar el dinero.
Cómo el Banco de México intenta controlar la inflación y qué significa para ti
El Banco de México (Banxico) tiene como mandato principal mantener la estabilidad del poder adquisitivo de la moneda. Su herramienta principal es la tasa de interés de referencia: cuando la inflación sube por encima de la meta, Banxico eleva esa tasa para encarecer el crédito y reducir la cantidad de dinero que circula en la economía.
El impacto en la vida cotidiana va en dos direcciones. Por un lado, los créditos personales, hipotecas y financiamientos se vuelven más caros cuando la tasa sube. Por otro, los instrumentos de ahorro y deuda gubernamental suelen ofrecer rendimientos más altos en ese mismo entorno.
La meta oficial de Banxico es una inflación del 3%, con un margen de tolerancia de un punto porcentual hacia arriba o hacia abajo. Cuando la inflación se aleja de ese rango, el banco central ajusta su política para volver a ese objetivo. Entender este ciclo ayuda a anticipar momentos en que el costo del dinero cambia, tanto para quienes tienen deudas como para quienes buscan opciones de ahorro.
Preguntas frecuentes sobre la inflación y el valor del dinero
¿Cuál es la diferencia entre inflación e hiperinflación?
La inflación es un aumento sostenido y generalizado de precios a un ritmo moderado. La hiperinflación, según la convención del economista Phillip Cagan, ocurre cuando los precios suben más del 50% en un solo mes, destruyendo el valor de la moneda en poco tiempo. México no ha experimentado hiperinflación reciente, aunque vivió episodios de inflación muy alta durante los años ochenta y noventa.
¿La deflación es mejor que la inflación?
La deflación, es decir, la caída generalizada de precios, puede parecer positiva, pero desincentiva el consumo y la inversión: las personas postergan compras esperando que los precios bajen aún más. Ese comportamiento puede generar ciclos recesivos con menos producción y empleo. Por eso, los bancos centrales suelen preferir una inflación baja y estable, como el 3% que persigue Banxico, antes que la deflación.
¿Cómo puedo calcular cuánto ha perdido valor mi dinero con la inflación?
Una forma accesible es dividir el monto original entre (1 + tasa de inflación acumulada). Por ejemplo, $10,000 con una inflación acumulada del 20% equivalen a $8,333 en poder adquisitivo real. El INEGI publica una calculadora de inflación acumulada en su sitio oficial para hacer este cálculo con datos actualizados.
¿Los salarios suben al mismo ritmo que la inflación en México?
No siempre. Cuando la inflación supera los incrementos salariales, el poder adquisitivo real de quienes trabajan disminuye aunque reciban más pesos. El salario mínimo en México ha tenido incrementos nominales significativos en años recientes, pero la comparación con la inflación acumulada es la que determina si hubo una ganancia real. La CONASAMI (Comisión Nacional de los Salarios Mínimos) publica los datos de referencia.
¿Invertir en dólares protege contra la inflación en México?
Mantener ahorros en dólares puede ofrecer cobertura cambiaria si el peso se deprecia frente a esa moneda. Sin embargo, el dólar también tiene su propia inflación, medida por la Reserva Federal de Estados Unidos, por lo que no es inmune a la pérdida de poder adquisitivo. La diversificación entre monedas y tipos de activos podría reducir el riesgo, pero no eliminarlo.
Frente a la inflación, la inacción tiene un costo concreto que crece con el tiempo. Dar un primer paso, aunque sea pequeño, marca una diferencia real. Por ejemplo, en el caso de Mercado Pago, la cuenta permite que el dinero genere ganancias desde el primer peso de forma automática, lo que puede ayudar a reducir la brecha entre el rendimiento nominal y la inflación. Abrir la app y activar la cuenta es una forma de evitar que el saldo quede estático mientras los precios siguen su curso.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh.