
Para elegir tus primeros instrumentos de inversión en México, hay tres variables que debes definir antes de mirar cualquier producto: cuánto riesgo puedes asumir, cuándo necesitarás ese dinero y con cuánto capital cuentas para comenzar. No existe un instrumento universalmente correcto; existe el que mejor se ajusta a tu situación particular. Quienes entienden esto de entrada tienen una ventaja real sobre quienes eligen solo por la tasa más alta o por lo que alguien más les recomendó.
A lo largo de este artículo encontrarás un marco de decisión paso a paso para armar tu perfil como persona inversionista, los instrumentos de renta fija y variable más accesibles en México, los costos que suelen pasarse por alto y los errores más comunes al dar el primer paso.
Tres preguntas que debes responder antes de elegir cualquier instrumento de inversión
Antes de comparar tasas o buscar la mejor app, hay un paso que define todo lo demás: conocerte como persona inversionista. Estas tres preguntas te ayudan a filtrar opciones antes de ver una sola cifra.
¿Cuánto riesgo puedes asumir sin perder el sueño?
El perfil de riesgo clasifica a las personas inversionistas en tres grandes grupos: conservador, moderado y agresivo. Pero más que etiquetas técnicas, lo que importa es tu reacción emocional ante una pérdida temporal.
Si al ver que tu inversión bajó un 10% sientes la urgencia de retirar todo, tu perfil es conservador. Si puedes esperar con cierta calma a que se recupere, estás en un rango moderado. Si esa caída te parece una oportunidad de comprar más, tu perfil tiende al agresivo.
Conocer esta reacción de antemano te ahorra decisiones impulsivas que suelen costar más que la pérdida original.
¿Cuándo necesitarás ese dinero?
El horizonte temporal es el segundo filtro. Se divide en tres rangos: corto plazo (menos de un año), mediano plazo (entre uno y cinco años) y largo plazo (más de cinco años).
Este factor elimina o habilita instrumentos de forma casi automática. Si necesitas el dinero en seis meses, los activos de renta variable quedan fuera del análisis; su volatilidad no da tiempo para recuperar posibles caídas. Si tu horizonte es de diez años, la renta variable cobra sentido porque el tiempo absorbe esa volatilidad.
¿Con cuánto capital puedes empezar?
El monto de entrada varía según el instrumento. En México, CETES Directo permite invertir desde $100 MXN, lo que lo convierte en una de las opciones más accesibles del mercado. Algunos fondos indexados o casas de bolsa pueden requerir montos mayores dependiendo de la institución.
Un punto clave antes de invertir cualquier cantidad: separa primero un fondo de emergencia equivalente a tres o seis meses de gastos. El dinero que inviertes no debe ser el que podrías necesitar ante un imprevisto. Mezclar ambas cosas es uno de los errores más frecuentes al comenzar.
La combinación de estas tres variables genera un filtro natural que reduce las opciones disponibles a dos o tres instrumentos realmente relevantes para tu situación, en lugar de una lista interminable que paraliza la decisión.
Instrumentos de inversión en México para quienes empiezan: renta fija
Los instrumentos de renta fija son los más recomendados para quienes dan sus primeros pasos porque ofrecen condiciones conocidas desde el inicio: tasa, plazo y monto de retorno. Aquí están las opciones más accesibles en México.
CETES: la deuda del gobierno como punto de partida
Los CETES (Certificados de la Tesorería de la Federación) son títulos de deuda emitidos por el Gobierno Federal de México. Quien los compra le presta dinero al gobierno y recibe a cambio una tasa de rendimiento pactada al inicio.
Sus plazos van de 28 a 364 días, y se pueden adquirir a través de CETES Directo desde $100 MXN sin necesidad de intermediarios. Por ser respaldados por el gobierno federal, representan el instrumento con menor riesgo de impago dentro del mercado mexicano.
Eso no significa que estén libres de todo riesgo: si la inflación supera la tasa de los CETES, el poder adquisitivo podría reducirse en términos reales. Por eso conviene revisar la tasa vigente en relación con el entorno inflacionario antes de comprometer el capital.
Pagarés bancarios y CEDES: opciones con tasa pactada
Los pagarés bancarios y los CEDES (Certificados de Depósito) funcionan con una lógica similar: se pacta una tasa fija desde el inicio y el capital queda disponible al vencimiento. Son emitidos por instituciones financieras y suelen ofrecer tasas competitivas para plazos definidos.
Su principal característica es la menor liquidez temporal: retirar el dinero antes del vencimiento puede implicar penalizaciones o la pérdida del rendimiento acumulado. Algunas apps fintech reguladas por la CNBV ofrecen este tipo de instrumentos con procesos de contratación accesibles desde el celular.
Cuentas con rendimiento: liquidez sin sacrificar ganancias
Las cuentas con rendimiento combinan dos características que los instrumentos de plazo fijo no ofrecen juntas: disponibilidad inmediata del dinero (T+0) y una tasa superior a la de las cuentas bancarias tradicionales. Esto las hace útiles como fondo de emergencia productivo.
La diferencia frente a guardar dinero en una cuenta sin rendimiento se vuelve visible con el tiempo: el dinero parado pierde poder adquisitivo frente a la inflación, mientras que uno en una cuenta con rendimiento al menos compensa parte de esa pérdida. Como ejemplo ilustrativo, la app de Mercado Pago permite hacer crecer el dinero en cuenta con disponibilidad inmediata, lo que puede ser un primer paso para quienes aún definen su estrategia de inversión.
Instrumentos de renta variable: cuándo tiene sentido dar el siguiente paso
Cuando el horizonte temporal es de mediano a largo plazo y el perfil de riesgo lo permite, los instrumentos de renta variable pueden ofrecer un mayor potencial de crecimiento del capital. La clave está en entender qué implica esa variabilidad antes de entrar.
Fondos indexados y ETFs: diversificación con una sola operación
Los fondos indexados replican el comportamiento de un índice bursátil, como el S&P 500 o el IPC de la Bolsa Mexicana de Valores. Los ETFs (Exchange Traded Funds) funcionan de forma similar, pero se negocian en bolsa como si fueran acciones individuales.
Ambos permiten diversificar el capital en decenas o cientos de empresas con una sola transacción. Sus comisiones suelen ser menores que las de los fondos de gestión activa, lo que impacta de forma positiva en el rendimiento neto a largo plazo. En México, se pueden adquirir a través de casas de bolsa y apps reguladas por la CNBV.
Acciones y FIBRAS: mayor potencial, mayor volatilidad
Las acciones representan una participación en la propiedad de una empresa. Su rendimiento proviene de dos fuentes: la distribución de dividendos y la plusvalía (aumento del precio de la acción en el mercado). Requieren mayor seguimiento y, en muchos casos, asesoría para construir un portafolio con criterio.
Las FIBRAS (Fideicomisos de Inversión en Bienes Raíces) permiten invertir en el mercado inmobiliario sin necesidad de comprar una propiedad. Su rendimiento proviene de las distribuciones de arrendamiento de los inmuebles que conforman el fideicomiso. Son una alternativa para quienes buscan exposición al sector inmobiliario con montos accesibles.
Un punto que vale la pena subrayar: la renta variable no es exclusiva de quienes tienen conocimiento avanzado. El factor habilitador es el tiempo. Con un horizonte de cinco años o más, la volatilidad del mercado tiene espacio para recuperarse; con un horizonte de seis meses, no.
Costos y aspectos fiscales que afectan el rendimiento real de tu inversión
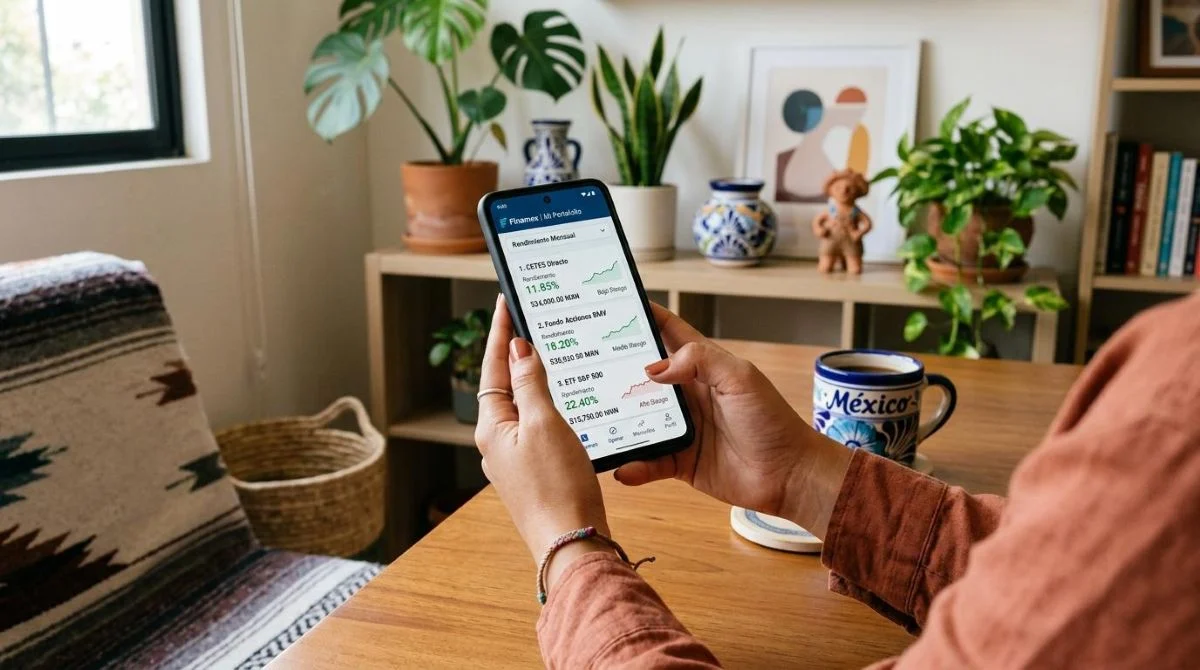
El rendimiento que aparece en el prospecto de un instrumento no siempre es el que llega a tu bolsillo. Los costos operativos y el tratamiento fiscal pueden reducir de forma significativa la ganancia final, y son los aspectos que con mayor frecuencia se omiten al comparar opciones.
Los costos más comunes que debes considerar al elegir instrumentos de inversión son:
- Comisiones de gestión: los fondos de gestión activa cobran un porcentaje anual sobre el capital administrado, que suele ser mayor al de los fondos indexados.
- Comisiones de corretaje: algunos intermediarios cobran una tarifa por cada operación de compra o venta de activos.
- Costos de mantenimiento de cuenta: ciertas casas de bolsa o instituciones cobran una cuota periódica por mantener la cuenta activa.
- Spread: en ETFs, existe una diferencia entre el precio de compra y el precio de venta que representa un costo implícito en cada transacción.
Para dimensionar el impacto: una comisión de gestión del 2% anual sobre un capital invertido puede reducir el rendimiento acumulado de forma considerable en un horizonte de diez o quince años, incluso si la tasa bruta parece atractiva. Comparar el rendimiento neto (después de comisiones) es más útil que comparar la tasa nominal.
En cuanto al tratamiento fiscal en México, los rendimientos por intereses, dividendos y ganancias de capital tienen condiciones de retención distintas según el instrumento. La institución donde inviertes suele realizar la retención de forma automática, pero las condiciones específicas varían. Antes de comprometer capital, conviene revisar las implicaciones fiscales con la institución o con un asesor financiero.
Errores comunes al elegir los primeros instrumentos de inversión
Conocer los errores más frecuentes antes de cometerlos puede marcar una diferencia real en el resultado. La mayoría no son producto de la ignorancia, sino de decisiones tomadas sin la información completa.
Los errores que con mayor frecuencia afectan a quienes invierten por primera vez son:
- Invertir dinero que se necesitará antes del vencimiento: comprometer capital de corto plazo en instrumentos de largo plazo genera presión para salir en mal momento.
- Elegir solo por la tasa más alta: una tasa elevada suele venir acompañada de mayor riesgo o menor liquidez. Ignorar ese contexto lleva a sorpresas.
- No diversificar: concentrar todo el capital en un solo instrumento amplifica el impacto de cualquier pérdida.
- Ignorar los costos operativos al comparar: dos instrumentos con la misma tasa bruta pueden tener rendimientos netos muy distintos si sus comisiones difieren.
- Seguir tendencias sin entender el instrumento: las criptomonedas son un ejemplo frecuente. Su potencial de ganancia va acompañado de una volatilidad que no todos los perfiles pueden sostener emocionalmente.
- No revisar con regularidad si el instrumento sigue alineado con los objetivos: las circunstancias personales cambian, y el portafolio debe ajustarse a ellas.
Ninguno de estos errores es irreversible, pero conocerlos de antemano permite tomar decisiones con mayor claridad desde el inicio.
Preguntas frecuentes sobre cómo elegir tus primeros instrumentos de inversión
¿Cuánto dinero necesito para empezar a invertir en México?
En México existen opciones desde $100 MXN, como CETES Directo, que no requiere intermediarios ni montos elevados. El monto de entrada varía según el instrumento: los fondos indexados y ETFs pueden requerir mayor capital dependiendo de la institución. Lo más importante es separar primero un fondo de emergencia antes de destinar cualquier cantidad a inversión.
¿Cuál es la diferencia entre renta fija y renta variable?
La renta fija ofrece condiciones conocidas desde el inicio: tasa, plazo y monto de retorno, lo que implica menor incertidumbre. La renta variable depende del desempeño del mercado o la empresa, con mayor potencial de crecimiento pero también de pérdida temporal. La elección entre ambas depende del perfil de riesgo y el horizonte temporal de cada persona.
¿Es seguro invertir en CETES para principiantes?
Los CETES son emitidos por el Gobierno Federal de México, lo que los convierte en el instrumento con menor riesgo de impago del mercado mexicano. Sin embargo, no están exentos del riesgo de inflación: si la tasa de los CETES es menor a la inflación, el poder adquisitivo podría reducirse en términos reales. Son una opción de entrada para perfiles conservadores o para capital que no se necesitará en el corto plazo.
¿Cómo sé si mi perfil de riesgo es conservador, moderado o agresivo?
El perfil de riesgo combina dos factores: la capacidad financiera de asumir pérdidas temporales y la reacción emocional ante ellas. Muchas casas de bolsa y apps reguladas por la CNBV ofrecen cuestionarios de perfil de inversionista como punto de partida. No es un perfil permanente: puede cambiar con la edad, los ingresos y los objetivos financieros de cada persona.
¿Qué es la diversificación y por qué importa al elegir instrumentos de inversión?
Diversificar significa distribuir el capital en diferentes tipos de instrumentos o activos para reducir el impacto de una pérdida en uno solo. Un portafolio diversificado podría combinar, por ejemplo, CETES para estabilidad y un fondo indexado para crecimiento a largo plazo. La diversificación no elimina el riesgo, pero puede reducir la volatilidad del portafolio total.
Dar el primer paso no requiere tener todo resuelto desde el inicio. Quienes aún definen su estrategia de inversión pueden comenzar con algo tan accesible como hacer crecer su dinero en cuenta mientras se informan. La app de Mercado Pago, por ejemplo, permite que el saldo en cuenta genere rendimientos con disponibilidad inmediata, lo que puede funcionar como punto de partida mientras construyes tu portafolio con más claridad. Descarga la app y explora las opciones de rendimiento en cuenta como primer movimiento concreto.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh.