
Planear 3 metas financieras al mismo tiempo requiere tres acciones concretas: clasificar cada meta por urgencia y plazo, asignar un porcentaje del excedente mensual a cada una mediante un sistema de cubetas y revisar el avance cada mes para redistribuir si algo cambia. La sensación de querer avanzar en todo a la vez genera estrés real, sobre todo cuando el dinero no alcanza para todo lo que se desea. Con un método claro, ese estrés se convierte en un plan con dirección.
A lo largo de este artículo encontrarás cómo identificar tu meta ancla (la que nunca puedes dejar de fondear), una forma de dividir el dinero sin fórmulas rígidas, un ejemplo con cifras reales en pesos mexicanos y estrategias para sostener el plan cuando surgen imprevistos o los ingresos cambian.
Por qué perseguir varias metas financieras a la vez podría funcionar mejor que ir una por una
Existe la idea de que hay que terminar un objetivo antes de empezar otro. Sin embargo, esa lógica tiene un punto débil: si la meta se retrasa o algo sale mal, la motivación cae y el plan completo se abandona. Avanzar en paralelo en varias metas distribuye ese riesgo y genera progreso visible en distintos frentes al mismo tiempo.
El progreso visible importa más de lo que parece. Según la CONDUSEF, una de las razones principales por las que las personas dejan de ahorrar es la falta de resultados a corto plazo. Cuando se trabaja en una sola meta de largo plazo, los avances se sienten lentos y la tentación de gastar el dinero crece.
Al tener tres objetivos activos, al menos uno de ellos suele ser de corto plazo. Eso significa que en pocos meses ya puedes ver una meta cumplida, lo que refuerza el hábito y la confianza para continuar con las demás.
Clasifica tus 3 metas financieras con el método de la meta ancla
Antes de repartir tu dinero, necesitas saber qué tan urgente y qué tan importante es cada objetivo. Este paso evita que destines la misma energía a todo y termines sin avanzar en nada.
Separa tus metas por horizonte de tiempo
Las metas financieras se pueden ordenar en tres horizontes según el tiempo que tomarán cumplirse. El corto plazo abarca objetivos de menos de un año, como armar un fondo de emergencia de tres meses de gastos. El mediano plazo cubre entre uno y cinco años, como juntar el enganche para un auto. El largo plazo va más allá de cinco años, como planear el retiro o un viaje de varios meses al extranjero.
Tener al menos una meta en cada horizonte es lo que hace que el sistema funcione. La de corto plazo te da victorias rápidas; la de mediano plazo mantiene el enfoque; la de largo plazo da perspectiva y propósito al esfuerzo diario.
Elige tu meta ancla: la que no puedes soltar
La meta ancla es la única que nunca deja de recibir dinero, incluso en los meses más ajustados. Elegirla no depende de cuál te emociona más, sino de cuál tiene las consecuencias más graves si no avanzas en ella.
Para identificarla, considera estos criterios:
- Consecuencia de no avanzar: si no tienes fondo de emergencia y surge un gasto inesperado, ¿tendrías que endeudarte? Eso la convierte en candidata a ancla.
- Costo de oportunidad: si una deuda con intereses altos sigue creciendo mientras ahorras para otra cosa, esa deuda podría ser tu ancla.
- Impacto en otras metas: ¿hay algún objetivo que, si no se cumple, bloquea los demás? Esa es la ancla.
No existe una respuesta universal sobre cuál elegir. La decisión depende de tu situación concreta: tus deudas actuales, tu red de apoyo y el tipo de gastos imprevistos que enfrentas con más frecuencia. Lo que sí es claro es que definirla antes de repartir el dinero te evita tomar decisiones improvisadas cuando el presupuesto se aprieta.
Cómo dividir tu ingreso entre 3 metas financieras con el sistema de cubetas
Con las metas clasificadas y la meta ancla definida, el siguiente paso es decidir cuánto dinero va a cada objetivo cada mes.
Calcula tu excedente real después de gastos
El excedente mensual es lo que queda después de cubrir gastos fijos (renta, servicios, transporte, deudas) y gastos variables (comida, entretenimiento, ropa). Para calcularlo, revisa tus estados de cuenta de los últimos dos o tres meses y promedia cuánto gastaste en cada categoría.
El excedente puede variar de un mes a otro y eso es completamente normal. Por eso conviene calcularlo con el promedio de varios meses en lugar de tomar un solo mes como referencia. Una app de registro de gastos o una hoja de cálculo pueden facilitar este proceso.
Asigna porcentajes según prioridad, no partes iguales
El sistema de cubetas propone repartir el excedente en proporciones diferenciadas según la prioridad de cada meta, no en tres partes iguales. Un punto de partida funcional es el siguiente:
- Meta ancla: 50% del excedente mensual
- Segunda meta (mediano plazo): 30% del excedente
- Tercera meta (largo plazo): 20% del excedente
Estos porcentajes son un punto de partida, no una regla inamovible. Si tu meta ancla ya está cerca de cumplirse, puedes reducir su porcentaje y aumentar el de las otras dos.
La diferencia con la regla 50/30/20 tradicional es que esa regla distribuye el ingreso total entre necesidades, deseos y ahorro. El sistema de cubetas trabaja solo con el excedente y lo dirige por completo a metas concretas, lo que da mayor control sobre hacia dónde va cada peso destinado al ahorro.
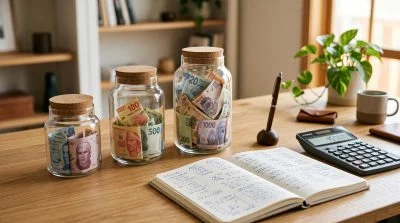
Ejemplo con cifras reales: 3 metas financieras con un ingreso de $15,000 al mes
Para ver el sistema en acción, considera este caso: una persona con un ingreso mensual de $15,000 MXN, gastos fijos de $8,500 y gastos variables de $2,500. Su excedente mensual es de $4,000.
Sus tres metas son:
- Fondo de emergencia de $18,000 (corto plazo, meta ancla): sin este fondo, cualquier imprevisto la llevaría a deudas.
- Enganche de auto de $40,000 (mediano plazo): necesario para cambiar de transporte en los próximos tres años.
- Viaje de $25,000 (largo plazo): un objetivo personal que no tiene fecha límite urgente.
Al aplicar el sistema de cubetas al excedente de $4,000:
- Meta ancla — fondo de emergencia: $2,000 mensuales → meta cumplida en 9 meses
- Segunda meta — enganche de auto: $1,200 mensuales → meta cumplida en 33 meses
- Tercera meta — viaje: $800 mensuales → meta cumplida en 31 meses
Al completar el fondo de emergencia en el mes 9, esos $2,000 se redistribuyen entre las otras dos metas. La segunda y la tercera se aceleran de forma considerable: el enganche podría completarse alrededor del mes 20 y el viaje cerca del mes 22, dependiendo de cómo se redistribuya el dinero liberado.
Este efecto de aceleración es uno de los beneficios más concretos de trabajar varias metas en paralelo. Cuando una cubeta se vacía, el dinero no desaparece: se vierte en las que siguen activas.
Cómo mantener el plan cuando tus ingresos o prioridades cambian
Un plan financiero que no se revisa se vuelve obsoleto. La clave para sostener tres metas a la vez está en los ajustes con regularidad.
Revisión mensual en 15 minutos
Una vez al mes, dedica 15 minutos a verificar tres cosas: cuánto aportaste a cada cubeta, si tu excedente cambió respecto al mes anterior y si alguna meta necesita más o menos recursos. Con esa información, ajustas los porcentajes para el mes siguiente.
Puedes registrar los avances en una hoja de cálculo o en la app de notas de tu celular. Si prefieres una herramienta financiera, apps como la de Mercado Pago permiten separar dinero en distintos apartados y tenerlo disponible, lo que puede facilitar el seguimiento de cada cubeta. No es la única opción, pero es un ejemplo de cómo una app puede apoyar este hábito.
Qué hacer si un mes no puedes aportar a las 3 metas
Los meses difíciles ocurren. Una reparación inesperada, un gasto médico o una caída en los ingresos puede reducir el excedente a casi nada. En esos casos, la meta ancla sigue recibiendo su porcentaje, aunque sea menor en monto absoluto. Las otras dos metas pueden pausarse ese mes sin que eso signifique abandonar el plan.
Un mes sin aportar a una meta no borra el avance acumulado ni invalida el sistema. La constancia a lo largo del año importa más que la perfección en cada mes individual. Retomar el plan el mes siguiente es suficiente.
Preguntas frecuentes sobre cómo planear varias metas financieras
¿Es mejor ahorrar para una meta a la vez o para varias al mismo tiempo?
Depende de la situación de cada persona. Avanzar en varias metas puede generar mayor motivación al ver progreso en distintos frentes. Sin embargo, si una meta es urgente —como liquidar una deuda con intereses altos— podría convenir priorizarla antes de dividir los recursos entre otros objetivos.
¿Qué porcentaje de mi ingreso debería destinar al ahorro para metas?
No hay un porcentaje universal, ya que depende de los gastos fijos y el estilo de vida de cada persona. Un punto de partida común es destinar entre el 10% y el 20% del ingreso neto. Lo más importante no es el porcentaje exacto, sino la constancia mes a mes.
¿Cómo puedo mantener la motivación si mis metas tardan mucho en cumplirse?
Una estrategia útil es dividir las metas grandes en mini metas mensuales o trimestrales para que los avances sean visibles con más frecuencia. También ayuda conectar cada meta con una razón personal concreta que genere motivación más allá del dinero. Celebrar los avances parciales, aunque sean pequeños, refuerza el hábito.
¿Qué hago si mis ingresos son variables y no puedo aportar lo mismo cada mes?
Trabajar con porcentajes en lugar de montos fijos resuelve este problema: la aportación se adapta de forma automática al ingreso de cada mes. En los meses con ingresos bajos, la meta ancla mantiene su prioridad y las demás se pausan sin necesidad de abandonar el plan por completo.
Si buscas una herramienta para organizar tus cubetas de ahorro, la app de Mercado Pago podría ayudarte a separar dinero por objetivo y tenerlo disponible cuando lo necesites. Vale la pena explorar esa función si quieres llevar el seguimiento de tus metas desde el celular.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh.