
El interés compuesto trabaja a tu favor cuando las ganancias que genera tu dinero no se retiran, sino que se suman al capital original y, desde ahí, producen nuevas ganancias. A diferencia del interés simple, donde el cálculo siempre parte del mismo monto, aquí la base crece en cada periodo y el efecto se vuelve exponencial con el tiempo.
A lo largo de este artículo encontrarás la fórmula explicada con un ejemplo en pesos mexicanos, las tres variables que más impactan el resultado, una herramienta práctica para proyectar cuándo podrías duplicar tu dinero y una advertencia importante: el mismo mecanismo que hace crecer tus ahorros puede también incrementar tus deudas si no se gestiona con cuidado.
Qué son los intereses compuestos y por qué crecen diferente al interés simple
Para entender cómo trabajan los intereses compuestos a tu favor, el primer paso es distinguirlos del modelo más básico y ver con un ejemplo concreto qué tan distinto puede ser el resultado.
El mecanismo de capitalización: cómo las ganancias generan más ganancias
El concepto central es la capitalización: al final de cada periodo, los intereses generados se suman al capital y forman la nueva base de cálculo. Esto significa que en el siguiente periodo ya no solo crece el monto original, sino también los intereses que ese monto produjo.
Supón que depositas $10,000 MXN a una tasa del 6% anual. Al primer año obtienes $600 de ganancia, lo que lleva tu capital a $10,600. En el segundo año, el 6% se aplica sobre $10,600, no sobre los $10,000 originales, lo que genera $636. Cada año, la ganancia es un poco mayor que la del anterior porque la base nunca deja de crecer.
Interés simple vs. interés compuesto: la diferencia en números reales
Con interés simple, la ganancia de cada año es siempre la misma porque el cálculo parte del capital original sin importar lo que haya acumulado. Con el mismo ejemplo de $10,000 MXN al 6% anual, el resultado sería:
- Interés simple: $600 por año, sin variación
- Año 1 con interés compuesto: $600
- Año 2 con interés compuesto: $636
- Año 3 con interés compuesto: $674
Al cabo de tres años, el interés simple produciría $1,800 en total. El interés compuesto, $1,910. La diferencia parece pequeña al inicio, pero se amplía de forma considerable conforme aumentan los años y la tasa.
La fórmula del interés compuesto y cómo usarla en la práctica
Conocer la fórmula del interés compuesto no requiere ser experta o experto en matemáticas; basta con entender qué significa cada variable y cómo ajustarla para proyectar resultados reales.
Las variables que determinan cuánto crece tu dinero
La fórmula del interés compuesto es: M = C(1 + i)^n, donde:
- M es el monto final que obtendrías al término del plazo
- C es el capital inicial que aportas
- i es la tasa de interés por periodo (expresada en decimal, por ejemplo 0.07 para 7%)
- n es el número de periodos
Con un ejemplo: si inviertes $5,000 MXN a una tasa nominal del 7% anual durante 5 años, el cálculo sería M = 5,000 × (1.07)^5, lo que daría aproximadamente $7,012 MXN. Sin interés compuesto, habrías obtenido $6,750.
Un factor que también influye es la frecuencia de capitalización: no es lo mismo que los intereses se sumen una vez al año a que se sumen cada mes o cada día. A mayor frecuencia, mayor es el efecto acumulado. Cuando explores un producto financiero, conviene preguntar si la tasa es nominal o efectiva anual, ya que la tasa efectiva anual ya incorpora el efecto de la capitalización periódica.
La Regla del 72: calcula en segundos cuándo se duplica tu capital
La Regla del 72 es un atajo mental que permite estimar en cuántos años podrías duplicar tu capital. La operación es muy directa: divide 72 entre la tasa de interés anual estimada.
Por ejemplo, con una tasa del 6% anual, 72 ÷ 6 = 12, lo que sugiere que podrías duplicar tu dinero en aproximadamente 12 años. Con una tasa del 9%, el resultado sería 72 ÷ 9 = 8 años. Se trata de una estimación orientativa, no de una garantía, y su utilidad está en ayudarte a comparar opciones con rapidez antes de profundizar en los cálculos exactos.
Las variables que más potencian cómo trabajan los intereses compuestos a tu favor
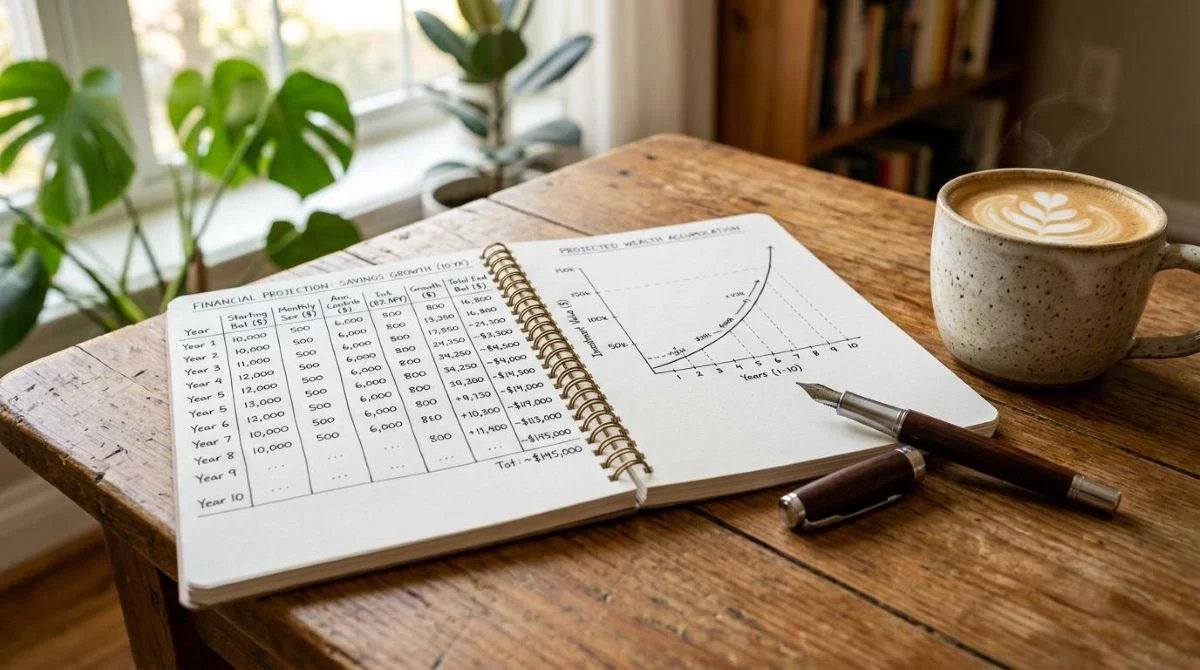
Tres variables determinan en gran medida qué tan fuerte puede ser el efecto del interés compuesto: el tiempo disponible, la tasa de interés efectiva y las aportaciones que se hacen de forma periódica. Ninguna de las tres opera de forma aislada; su combinación es lo que define el resultado final.
- Tiempo (horizonte temporal): Es la variable con mayor impacto. Quien comienza a los 25 años con $1,000 MXN mensuales podría acumular un capital notablemente mayor que quien empieza a los 35 con el mismo monto, aun cuando ambas personas aporten durante décadas. Cada año que se adelanta el inicio suma periodos adicionales en los que el capital ya acumulado sigue generando ganancias.
- Tasa de interés efectiva y su relación con la inflación: No basta con que la tasa sea positiva; lo que importa es si supera a la inflación. Si tu dinero crece al 4% anual pero la inflación es del 5%, tu poder adquisitivo real disminuye aunque el número en pantalla aumente. La tasa real se obtiene restando la inflación a la tasa nominal, y es el indicador que conviene revisar al comparar opciones.
- Aportaciones periódicas: Sumar capital de forma regular incrementa la base sobre la que se calculan las ganancias en cada periodo. Una estrategia que se apoya en este principio es el método DCA (Dollar Cost Averaging), que consiste en aportar una cantidad fija en intervalos regulares sin importar las condiciones del mercado. Esto permite acumular más unidades cuando los precios bajan y suavizar el impacto de la volatilidad a largo plazo.
Cuando estas tres variables se alinean, el efecto compuesto puede ser considerable. El punto de partida no tiene que ser un monto elevado; lo que marca la diferencia es la constancia y el tiempo que se le da al mecanismo para operar.
Dónde aplicar el interés compuesto en México y cuándo puede jugar en tu contra
El mismo mecanismo que puede hacer crecer tu dinero también puede incrementar lo que debes si no se gestiona con atención. Conocer ambas caras te permite tomar decisiones más informadas.
Productos financieros en México donde el interés compuesto trabaja a tu favor
En México existen varios vehículos donde el interés compuesto en México puede operar a tu favor:
- Cuentas con rendimiento automático: algunas apps, como por ejemplo Mercado Pago, ofrecen cuentas donde el dinero puede generar ganancias de forma automática sin necesidad de hacer movimientos adicionales. No es la única opción disponible en el mercado.
- CETES y otros instrumentos de deuda gubernamental: disponibles a través de plataformas como cetesdirecto.com, permiten reinvertir los rendimientos al vencimiento para aprovechar el efecto compuesto.
- Fondos de inversión: dependiendo del fondo, las ganancias se reinvierten de forma periódica, lo que potencia el crecimiento del capital a lo largo del tiempo.
- AFORE: el ahorro para el retiro en México también opera bajo el principio del interés compuesto, ya que las aportaciones y sus rendimientos se acumulan durante décadas.
Antes de elegir cualquier producto, conviene revisar la tasa efectiva, la frecuencia de capitalización y los costos asociados, ya que estos factores afectan el resultado real.
El lado contrario: cuando el interés compuesto incrementa tus deudas
El mismo principio que hace crecer los ahorros también opera en las deudas. Si tienes un saldo pendiente en una tarjeta de crédito y no lo liquidas en su totalidad cada mes, los intereses se suman al saldo y, en el siguiente periodo, los intereses se calculan sobre ese monto mayor.
Supón que dejas un saldo de $5,000 MXN en una tarjeta con una tasa mensual del 5%. Al primer mes debes $5,250. Si no pagas nada, al segundo mes la base ya es $5,250 y los intereses son $262.50, lo que eleva el saldo a $5,512.50. En pocos meses, la deuda crece de forma notable sin que hayas hecho ninguna compra adicional. Este efecto no tiene que ver con ninguna marca en particular; es el mecanismo en sí el que opera en sentido contrario cuando hay un saldo sin liquidar.
Preguntas frecuentes sobre los intereses compuestos
¿Cuánto tiempo se necesita para ver resultados con el interés compuesto?
No existe un plazo único, ya que el resultado depende de la tasa, el capital inicial y las aportaciones que se realicen. En horizontes de 5 a 10 años el crecimiento exponencial empieza a hacerse visible, sobre todo si se hacen aportaciones con regularidad. Con tasas más altas o aportaciones mayores, podrías comenzar a notar una diferencia a partir de los primeros años.
¿El interés compuesto es lo mismo que el interés de una cuenta de ahorro?
No en todos los casos. Depende de si la cuenta capitaliza los intereses, es decir, si los suma al saldo para que generen nuevas ganancias, o si los paga por separado en cada periodo. En el segundo caso, el efecto compuesto no se produce. Antes de contratar cualquier producto, conviene revisar las condiciones específicas para saber cómo se calculan y acreditan los intereses.
¿Qué pasa si retiro mis ganancias en lugar de reinvertirlas?
Al retirar las ganancias, la base de cálculo no crece y el efecto compuesto se interrumpe. El crecimiento pasa de ser exponencial a lineal, similar al interés simple. Esto no es necesariamente un error; depende del objetivo financiero de cada persona. Si necesitas el dinero para cubrir una meta de corto plazo, retirarlo tiene sentido. Si el objetivo es acumular capital a largo plazo, reinvertir las ganancias potencia el resultado.
¿La inflación puede eliminar las ganancias del interés compuesto?
Sí. Si la tasa de interés que ofrece un producto es menor a la inflación, el poder adquisitivo real disminuye aunque el saldo nominal crezca. La tasa real se calcula restando la inflación a la tasa nominal. Para que el interés compuesto trabaje a tu favor de verdad, conviene buscar opciones cuya tasa efectiva supere la inflación del periodo.
¿Se puede aplicar el interés compuesto con montos pequeños?
Sí. El monto inicial importa menos que la constancia y el tiempo disponible. Aportaciones periódicas de $500 o $1,000 MXN podrían acumularse de forma notable a lo largo de varios años gracias al efecto compuesto. Lo que define el resultado no es empezar con mucho, sino empezar y no interrumpir el proceso.
Si quieres poner en práctica lo que aprendiste, la app de Mercado Pago permite abrir una cuenta donde el dinero puede generar ganancias de forma automática desde el primer día. Descargar la app o abrir una cuenta podría ser un primer paso concreto para que el interés compuesto empiece a trabajar a tu favor.
¡Aplican restricciones! Consulta más información sobre productos y promociones en: https://mpago.li/2MdeJDh
Aplican Restricciones. Consulta más información de los productos y promociones ofrecidas por Mercado Pago en: https://mpago.li/2MdeJDh